
Freehold et leasehold à Dubaï : ce que la différence signifie
La pleine propriété face à un droit d’usage de 99 ans : où passe la frontière sur la carte de Dubaï, quel document vous détenez au final, pourquoi seul le freehold ouvre droit à un visa de résidence, et ce que coûte le fait de juger le régime foncier d’après le nom du quartier.
Parler de votre situation
Où s’arrête la propriété et où commence le bail long
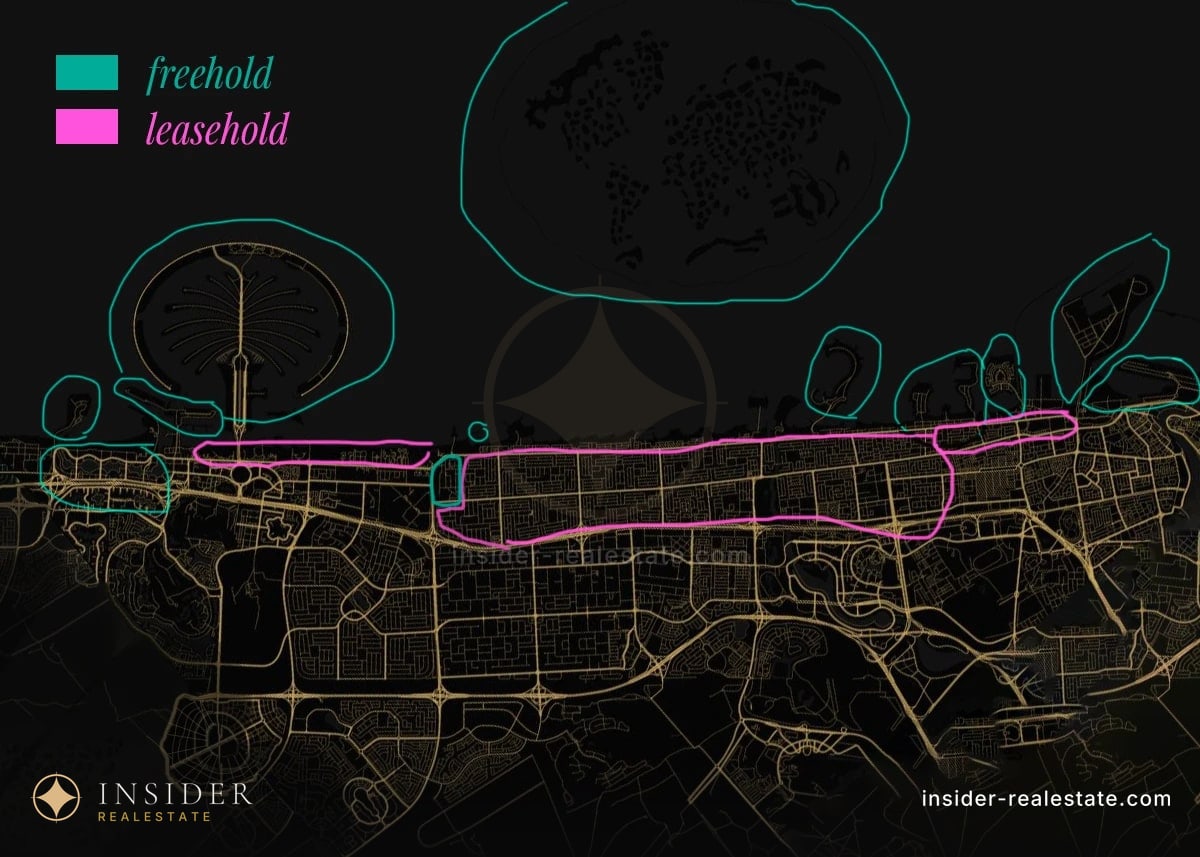
Freehold et leasehold, c’est la différence entre posséder une chose et posséder du temps dans cette chose. Le freehold vous donne le bien et une part du terrain qui le porte, à perpétuité : vous pouvez le vendre, l’hypothéquer, le louer, le modifier dans le respect des règles de construction et le transmettre à vos héritiers. Le leasehold vous donne un long droit d’usage, généralement jusqu’à 99 ans. Vous occupez le bien et en disposez à peu près comme un propriétaire, mais le terrain reste au détenteur du freehold, et à l’expiration du terme le droit lui revient, sauf accord contraire.
Pour un acheteur étranger à Dubaï, ce n’est pas une subtilité juridique, c’est une carte. Jusqu’en 2002, seuls les ressortissants des Émirats et du CCG pouvaient posséder un bien ici. La loi n° 7 de 2006 sur l’enregistrement foncier a fixé le dispositif encore en vigueur : un étranger peut détenir un titre freehold de pleine propriété, mais uniquement dans des zones désignées, dont la liste est arrêtée par le Souverain de l’émirat. Il y en a plus de cinquante, et la totalité du marché du neuf que vous voyez annoncé se trouve, en pratique, dans cette liste. Tout ce qui est en dehors n’est accessible à un étranger qu’en leasehold, au mieux.
Regardez la carte ci-dessus. Le turquoise marque ce qui a été en grande partie construit pour ce marché : les îles gagnées sur la mer — Palm Jumeirah, The World, Bluewaters, Pearl Jumeirah, Jumeirah Bay — et les plans directeurs plus récents comme Dubai Marina et Dubai Harbour. Le magenta marque le littoral plus ancien qui s’étend entre eux : Jumeirah 1 à 3, Umm Suqeim, Al Safa, Al Wasl et une partie de Deira. Ce sont des quartiers établis, avec des villas, des écoles et une plage au bout de la rue, et c’est précisément là qu’un acheteur étranger se heurte au leasehold. La géographie est littérale : à Dubaï, le freehold a été pour l’essentiel gagné sur la mer plutôt que découpé dans la ville existante.
Parlez à un courtier agréé : 📲 +971 50 120 32 64 sur WhatsApp, @dubai_oleg sur Telegram
Ce qui change concrètement dans votre transaction
D’abord, le document. Le freehold vous donne un Title Deed du Dubai Land Department à votre nom. Le leasehold vous donne un bail long enregistré : les droits de longue durée sont eux aussi inscrits au registre du Land Department, et cet enregistrement est tout l’enjeu, car c’est lui qui distingue le leasehold d’un bail locatif ordinaire. Un « droit de 99 ans » qui n’existe que dans la brochure du vendeur et n’a jamais été enregistré n’a pas ce poids.
Ensuite, la résidence. Le visa d’investisseur immobilier est accordé au titre de la propriété : en 2026, les seuils sont de 750 000 AED pour le visa de deux ans et de 2 millions d’AED pour le Golden Visa de dix ans. Le leasehold n’y ouvre pas droit : le seuil se mesure sur le bien que vous possédez, non sur celui que vous avez le droit d’utiliser. En pratique, c’est l’argument qui tranche la plupart des cas : un acheteur arrive en voulant une villa près de la mer et repart avec un appartement dans une tour, parce que le visa était l’objectif et non un bonus.
Enfin, ce que vous pouvez faire du bien. Le freehold est limité par les règles d’urbanisme et le règlement de la communauté. Le leasehold l’est par celles-ci et par le bail lui-même : travaux, sous-location, location de courte durée et revente peuvent exiger l’accord du détenteur du freehold, à des conditions que vous n’avez pas rédigées. Lisez-les avant l’acompte, pas après.
Ce qu’achète la décote, et ce qu’elle coûte
Le leasehold est moins cher à l’entrée, et cet avantage est réel. La même somme vous place dans un quartier où le freehold coûterait nettement plus cher ou n’existe pas du tout : une rue établie de Jumeirah avec tout déjà construit, au lieu d’une tour dans un quartier où les aménagements paysagers ne sont pas encore terminés.
Voyons maintenant l’autre face. La liquidité est plus mince : votre bassin d’acheteurs se réduit à ceux qui n’ont pas besoin du visa et se contentent de la durée restante. Cette durée restante ne fait que diminuer — 60 ans restants ne valent pas ce que valent 95 ans restants, et l’écart se creuse chaque année au lieu de se combler. Les prêteurs hypothécaires abordent le leasehold avec prudence et examinent la durée de près ; si le bail s’achève avant le prêt, il n’y a généralement pas de discussion possible.
Une chose n’est pas une économie : les frais de transfert du Land Department de 4 % s’appliquent dans les deux cas. Ce sont deux opérations enregistrées.
Les trois erreurs qui reviennent
Juger d’après le nom du quartier. Il existe des îlots freehold à l’intérieur de quartiers par ailleurs leasehold, et l’inverse est vrai aussi : des rues voisines peuvent différer, et des parcelles d’un même plan directeur également. Ce que vous vérifiez, c’est le projet précis, auprès des registres du Land Department plutôt que dans une brochure.
Confondre leasehold et bail locatif, ou encore usufruit. Ce sont trois instruments différents. Un bail locatif est un contrat annuel enregistré sur Ejari. Le leasehold est un droit d’usage enregistré, qui se compte en décennies et que vous pouvez revendre. L’usufruit et le musataha sont deux autres constructions : le premier est un droit d’utiliser le terrain d’autrui, le second un droit d’y construire, généralement pour une durée pouvant aller jusqu’à 50 ans avec renouvellement. Les vendeurs appellent tout cela « leasehold » ; le registre, non, et le faisceau de droits diffère dans chaque cas.
Acheter en leasehold en pensant au visa. La plus coûteuse des trois, car elle apparaît après la signature. Si la résidence fait partie du projet, le régime foncier est la première chose à vérifier, avant le quartier, la vue ou l’agencement.
Comment choisir
Si l’achat est un investissement, si vous avez besoin de la résidence, ou si vous comptez revendre : freehold, et la question est close. Si vous achetez pour y vivre, que vous êtes certain de cette rue précise, que votre résidence repose déjà sur une autre base et que la durée restante dépasse largement votre propre horizon, alors le leasehold peut être une décision judicieuse. Mais c’est une décision à prendre après avoir lu le bail, et non parce que le prix au pied carré paraissait attrayant.
Confirmer le régime foncier d’un bien précis ne demande qu’une demande auprès du Land Department. Si vous regardez déjà un bien et n’êtes pas certain de ce qui vous est vendu, envoyez-nous l’annonce : nous examinerons les documents avant tout versement d’acompte.
L’essentiel
Un étranger peut-il acheter en freehold n’importe où à Dubaï ?
Non. La pleine propriété pour un ressortissant étranger est limitée à des zones désignées, plus de cinquante, énumérées par décret du Souverain dans le cadre de la loi n° 7 de 2006. En pratique, tout le marché du neuf annoncé se situe dans cette liste. En dehors, un long droit d’usage enregistré est le mieux que l’on puisse obtenir.
Que se passe-t-il à l’expiration des 99 ans ?
Le droit revient au détenteur du freehold, sauf prolongation convenue à l’avance. En pratique, presque personne n’atteint ce terme, ces baux ayant été rédigés dans les années 2000, mais l’économie du bien s’en ressent bien avant : la durée restante diminue chaque année, et la valeur du droit avec elle. Soixante ans restants ne valent pas ce que valaient quatre-vingt-quinze, et l’écart se creuse au lieu de se combler.
Une banque prête-t-elle sur un leasehold ?
À contrecœur, et la première chose examinée est la durée restante : si le bail s’achève avant le prêt, il n’y a généralement pas de discussion. Certains prêteurs refusent purement et simplement le leasehold. Vérifiez-le avant l’acompte plutôt qu’après un accord de principe : le vendeur n’a aucune obligation de le mentionner.
Le leasehold ouvre-t-il droit au visa d’investisseur immobilier ?
Non. Le seuil se mesure sur le bien que vous possédez, et non sur celui que vous avez le droit d’utiliser : en 2026, 750 000 AED pour le visa de deux ans et 2 millions d’AED pour le Golden Visa de dix ans, et les deux exigent la propriété. Lorsque la résidence fait partie du projet, le régime foncier est la première chose à vérifier, avant le quartier et le plan de l’appartement.
En quoi le leasehold diffère-t-il de l’usufruit et du musataha ?
Par le faisceau de droits. Le leasehold est un long droit d’usage enregistré, qui peut être revendu. L’usufruit est un droit d’utiliser un terrain et ce qui s’y trouve. Le musataha est un droit de construire sur le terrain d’autrui, généralement pour une durée pouvant aller jusqu’à 50 ans, renouvelable. Les vendeurs décrivent les trois comme du « leasehold » ; le registre du Land Department, non. Lisez l’inscription au registre, pas la brochure.
Le leasehold coûte-t-il moins cher à enregistrer ?
Non. Les frais du Land Department de 4 % du prix s’appliquent aux deux, chacun étant une opération enregistrée. La différence tient au prix du bien lui-même, non au coût de son transfert.
Comment vérifier le régime foncier d’un bien précis ?
Auprès des registres du Land Department, par adresse et par parcelle plutôt que par le nom du quartier : il existe des îlots freehold à l’intérieur de quartiers par ailleurs leasehold, et l’inverse est vrai aussi, et les parcelles d’un même plan directeur peuvent différer. Ni la brochure du promoteur ni l’annonce du portail ne sont une source fiable en la matière.
Ce contenu est fourni à titre d’information et ne constitue pas un conseil en investissement personnalisé. Les rendements immobiliers dépendent de nombreux facteurs et ne sont pas garantis.