
Daman Real Estate Capital Partners
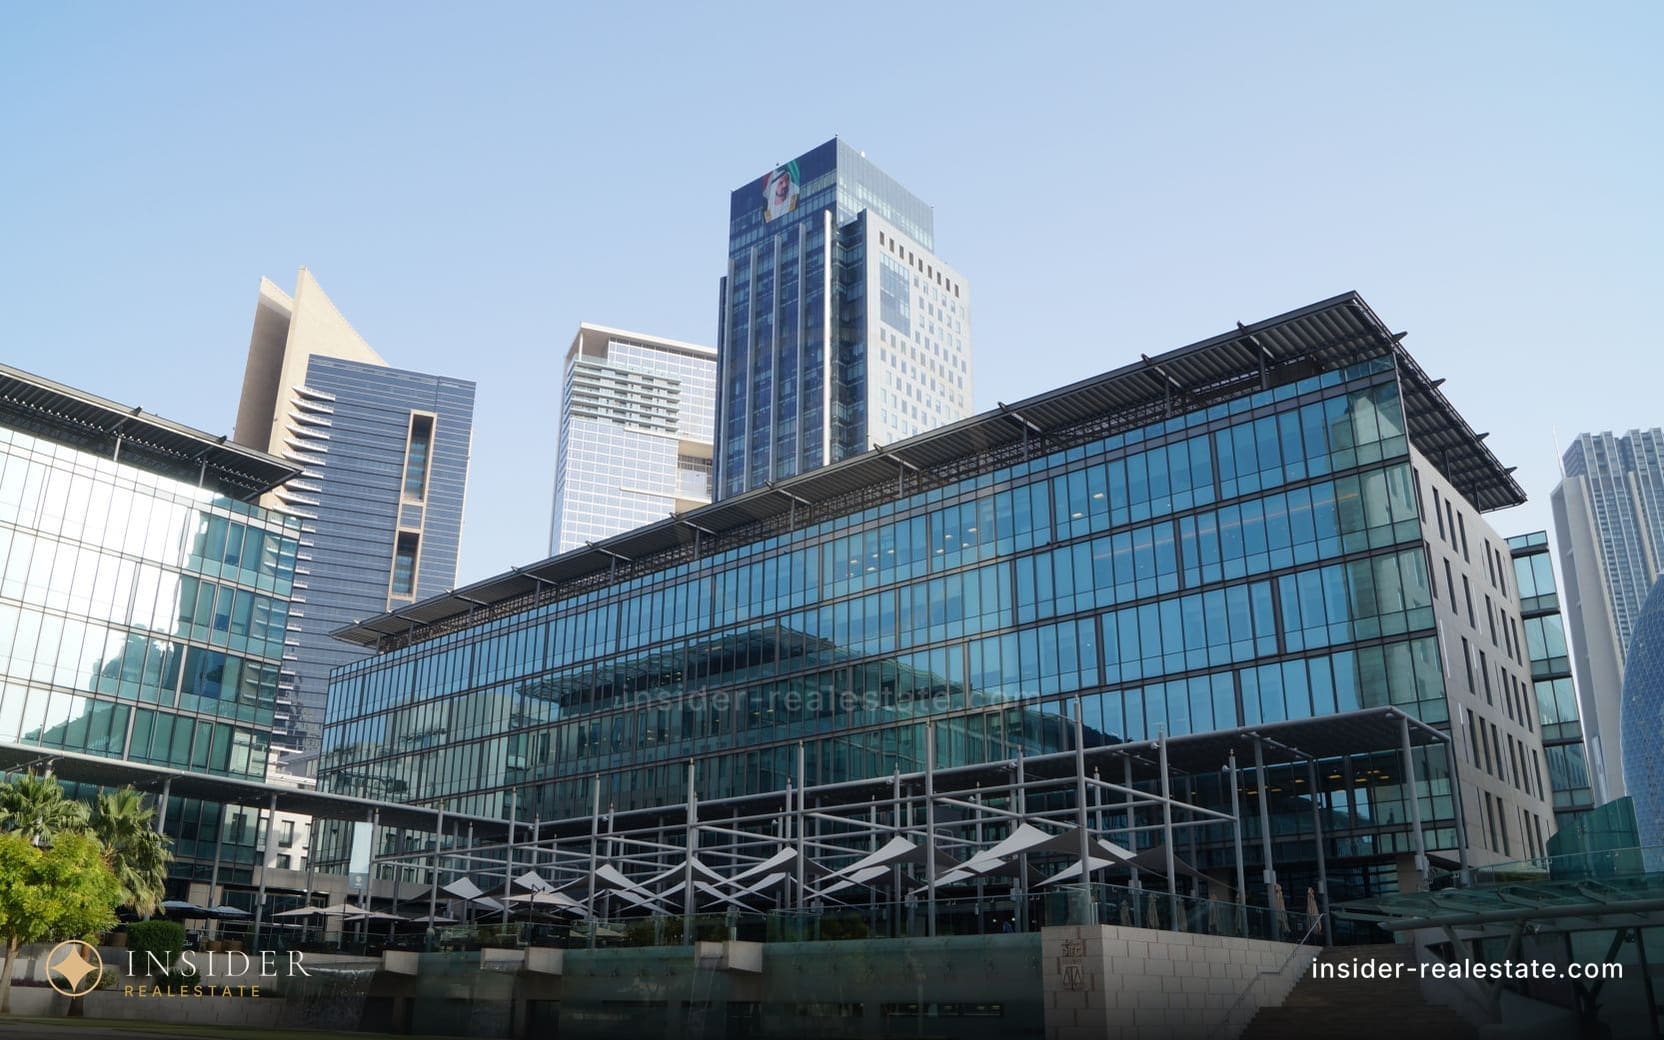
Un promoteur issu de la gestion d’actifs plutôt que de la construction : son seul actif majeur est Burj Daman, tours jumelles du DIFC qui réunissent sous un même toit l’hôtel Rosewood Dubai, des bureaux et des appartements résidentiels.
1 projet de ce promoteur figure au catalogue. Aucun de ses biens n’est actuellement dans le stock à prix réduit — les annonces voisines sont ci-dessous.
- Des appartements gérés selon le standard d’un opérateur hôtelier
- Des investisseurs qui apprécient une liquidité adossée à une marque hôtelière
- Le DIFC comme adresse du quartier financier
- Des acheteurs qui comprennent comment fonctionne réellement un immeuble à usage mixte
L’entreprise en bref
Profil
Daman Real Estate Capital Partners Limited — une société issue de la gestion d’actifs et de l’investissement plutôt que de la construction
Parlez à un courtier agréé : 📲 +971 50 120 32 64 sur WhatsApp, @dubai_oleg sur Telegram
Actif phare
Burj Daman au DIFC — deux tours reliées, 65 étages, conçues par Perkins + Will
Construction
lancée en 2006, achevée et livrée en 2014
Composition de l’immeuble
l’hôtel Rosewood Dubai, 274 appartements et des bureaux de catégorie A sous un même toit
Certification
LEED Gold
Portefeuille
les appartements de Burj Daman sont le seul actif résidentiel majeur de la société — il n’existe pas de masterplan résidentiel distinct
Quel type de promoteur est-ce ?
Une société d’investissement dans l’âme, pas un entrepreneur
L’histoire de la société n’est pas celle d’une entreprise de construction devenue peu à peu promoteur, mais celle d’une équipe issue du capital et de la gestion d’actifs, qui a livré un grand projet sous son propre nom. Cela change la logique de décision : une structure de ce type raisonne généralement en rendement de l’actif et en sortie, plutôt qu’en construction de marque sur plusieurs années sur le marché du logement, comme le font les promoteurs qui vivent uniquement de la vente d’appartements.
La conséquence pratique pour l’acheteur est qu’il n’existe pas de pipeline de nouveaux projets résidentiels que l’on puisse juger à l’aune de livraisons passées. Il y a un seul résultat livré, Burj Daman, et c’est à lui qu’on juge le promoteur : comment l’immeuble a été construit, à quel point il a respecté le calendrier annoncé, et comment il s’est comporté depuis son occupation.
Un immeuble mixte dont l’hôtel co-écrit les règles
La tour réunit trois fonctions différentes — une marque hôtelière internationale de luxe, des bureaux et des appartements résidentiels — et ce n’est pas seulement un choix architectural, mais une structure qui façonne toute la vie ultérieure de l’immeuble. Dans les immeubles mixtes, les propriétaires résidentiels sont généralement minoritaires en surface par rapport aux composantes bureaux et hôtel, et le poids du vote au sein de l’association des propriétaires suit habituellement la surface plutôt que le nombre d’appartements.
Il y a un véritable avantage : la présence d’un opérateur hôtelier international dans l’immeuble signifie en général un niveau d’entretien des parties communes supérieur à celui d’une tour résidentielle ordinaire — un hôtel ne peut pas se permettre un hall défraîchi, et la partie résidentielle partage ce même hall et la même infrastructure. Mais les priorités du propriétaire de l’espace hôtelier et celles du propriétaire d’appartement ne coïncident pas toujours, et il vaut mieux le comprendre avant l’achat, pas après.
Ce que le lien avec Rosewood apporte réellement
Un logement dans un immeuble qui abrite une marque hôtelière internationale aux étages inférieurs bénéficie souvent d’une meilleure notoriété à la revente et en location : il est plus facile d’expliquer l’adresse par le nom de l’hôtel que par celui d’un promoteur que peu de gens connaissent en dehors du DIFC. C’est un véritable atout face aux tours de bureaux et résidentielles voisines du quartier financier sans enseigne hôtelière.
Cela dit, les appartements d’une telle tour sont des lots résidentiels ordinaires, avec leur propre titre, indépendants de l’activité de l’hôtel, et non des chambres d’hôtel dans un pool de location courte durée. Confondre les deux est une erreur fréquente chez les acheteurs qui entendent « Rosewood » à côté d’une adresse et supposent une participation à un programme de revenus hôteliers, qui peut ne pas exister du tout dans un contrat de vente standard.
Le cadre du quartier financier autour de l’opération
L’immeuble se situe dans une zone franche dotée de son propre système juridique de common law, de son propre registre foncier et de ses propres tribunaux anglophones — toute la transaction se déroule dans ce cadre plutôt que dans la procédure ordinaire du Dubai Land Department. Pour un acheteur de la CEI, c’est souvent un avantage : des structures contractuelles plus familières, des litiges tranchés en anglais, un enregistrement prévisible.
Mais c’est aussi une différence réelle avec le Dubaï continental, et un conseil juridique fondé sur la pratique ordinaire de Dubaï ne s’applique pas automatiquement ici. Pour un lot précis, confirmez le droit applicable et la procédure d’enregistrement auprès du registre de la zone elle-même, plutôt que de vous fier à l’expérience d’opérations menées ailleurs dans la ville.
Que vérifier avant d’acheter
Commencez par la formule de répartition des coûts entre les parties résidentielle, bureaux et hôtel de l’immeuble, ainsi que par les statuts de l’association des propriétaires : c’est le document le plus important d’une opération en usage mixte, car il fixe la part des systèmes communs, de la sécurité et de l’entretien que les propriétaires résidentiels financent réellement. Vérifiez ensuite l’historique des charges de copropriété sur les dernières années et ce qui, le cas échéant, a motivé leurs variations.
Confirmez par ailleurs le statut du lot concerné : un appartement résidentiel ordinaire avec un titre standard, ou un lot inscrit dans une forme de programme de gestion hôtelière — les conditions et les rendements attendus diffèrent fondamentalement entre les deux, et il ne faut pas les confondre.
Comment je travaille avec ce promoteur
Pour cet immeuble, je demande toujours l’historique réel des charges de copropriété et les procès-verbaux de l’association des propriétaires des dernières années — la société n’ayant pas de second projet auquel comparer, la qualité du seul qu’elle possède doit être vérifiée avec soin plutôt que jugée sur l’impression que donne le hall. Ensuite, je précise ce que l’hôtel voisin signifie concrètement pour un lot donné : l’accès à quels équipements, une entrée séparée, comment les flux de résidents et de clients sont séparés.
Troisièmement, je valorise le lot par rapport à d’autres immeubles à usage mixte du DIFC plutôt qu’aux tours résidentielles ordinaires de Dubaï — la logique de prix s’appuie ici sur le statut du quartier financier et sur la marque hôtelière voisine, et non sur les indicateurs habituels du marché résidentiel.
Lorsque « capital partners » figure dans le nom d’un promoteur, cela signifie généralement que l’argent derrière le projet appartient à des investisseurs avec un horizon de sortie, et non à une famille qui compte posséder la tour encore trente ans. Les décisions y suivent plutôt le rendement des actifs que l’héritage de la marque, et les surfaces commerciales de l’immeuble — l’hôtel, les bureaux — peuvent en principe changer de main en bloc ; un nouveau grand propriétaire déplace alors l’équilibre des pouvoirs au sein de l’association des propriétaires. Pour un appartement résidentiel dans un tel immeuble, ce n’est pas un risque en soi, mais c’est un facteur à garder à l’esprit.
Questions fréquentes
Daman Real Estate Capital Partners est-il un promoteur fiable ?
Livré : les appartements de Burj Daman sont le seul actif résidentiel majeur de la société — il n’existe pas de masterplan résidentiel distinct. Un promoteur se vérifie dans le registre ouvert du Land Department plutôt que dans une brochure : on y trouve le statut de la licence, l’avancement de la construction de chaque projet et le compte séquestre enregistré. En off-plan, l’argent de l’acheteur est versé sur ce compte sous la supervision de la RERA et débloqué au fil des étapes vérifiées. Le dossier complet figure dans l’exposé ci-dessus.
Quels projets Daman Real Estate Capital Partners construit-il ?
Plus haut sur cette page : 1 projet de Daman Real Estate Capital Partners issu de notre catalogue, chacun avec une fiche indiquant les étages, les lots, la livraison et les chambres. Les lots à vendre, lorsqu’il y en a, figurent juste sous le projet.
Faut-il acheter chez Daman Real Estate Capital Partners en direct ou par l’intermédiaire d’un courtier ?
Le prix est le même : en off-plan, c’est le promoteur qui paie la commission du courtier, et non l’acheteur, donc s’adresser directement au bureau des ventes ne fait rien économiser. La différence est ailleurs — le bureau des ventes d’un promoteur ne présente que ses propres projets et ne vous dira pas que le même bien à côté est moins cher ni que ce projet est en retard sur le calendrier annoncé. En revente et en cession, la commission est de 2 % plus TVA, au tarif habituel.
Daman Real Estate Capital Partners : est-ce que cela vaut la peine d’acheter
La réponse dépend de l’objectif. Envoyez votre budget et votre but — je passerai en revue les projets de Daman Real Estate Capital Partners qui méritent d’être envisagés aujourd’hui et ceux que je laisserais de côté.
Demander une consultation
Nom et téléphone — nous revenons vers vous avec quelques questions sur votre objectif et une première proposition.