
Gulf General Investments Company
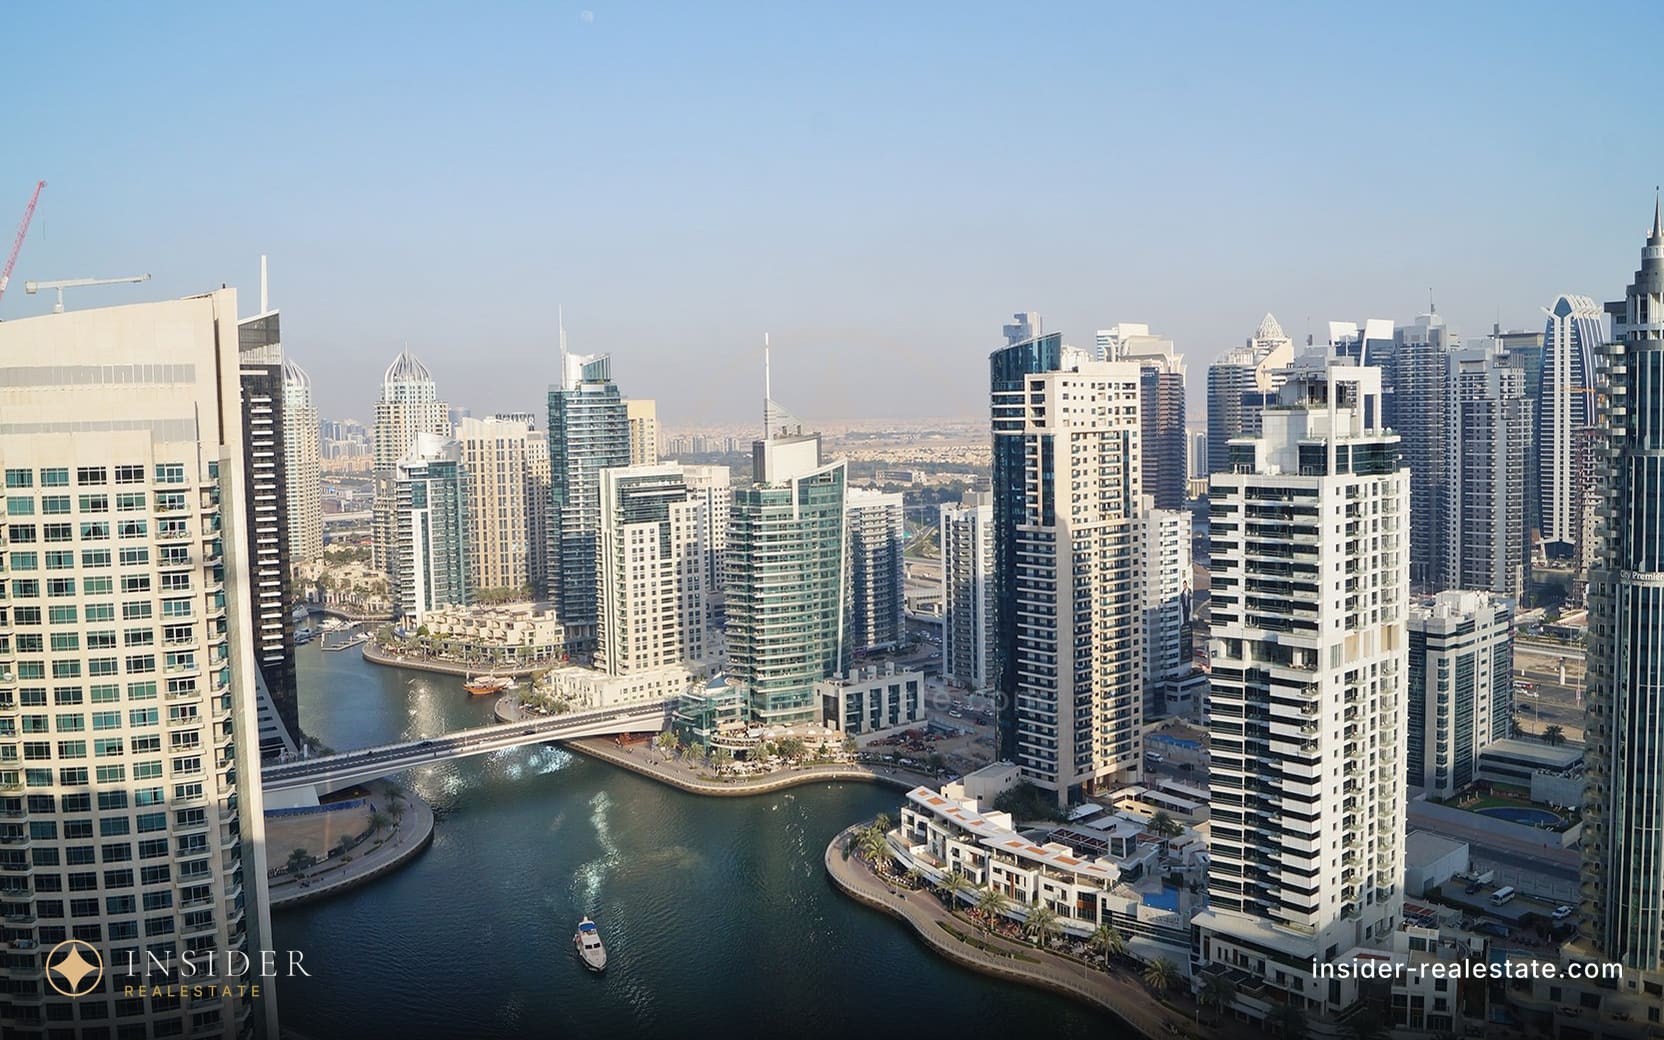
Un groupe diversifié coté à la Bourse de Dubaï depuis les années 1970, pour qui l’immobilier n’est qu’une activité parmi d’autres ; en pratique, l’acheteur d’aujourd’hui y trouve presque toujours une revente dans un immeuble ancien, pas un achat sur plan.
- Un emplacement de première génération à la Marina
- Des acheteurs prêts à financer d’importantes remises à niveau techniques
- Des comptes publics comme source de vérification
- Ne convient pas à qui cherche du neuf
La société en bref
Fondation
1973, société cotée au Dubai Financial Market
Profil
un conglomérat diversifié — industrie, négoce, immobilier parmi d’autres activités
Parlez à un courtier agréé : 📲 +971 50 120 32 64 sur WhatsApp, @dubai_oleg sur Telegram
Réalisation résidentielle phare
Horizon Tower à Dubai Marina — 45 étages, livrée en 2006, l’une des premières tours du quartier
Quel type de promoteur est-ce
Ce que c’est réellement
Gulf General Investments Company n’est pas un promoteur résidentiel, mais une composante d’un groupe diversifié coté à la Bourse de Dubaï depuis plus longtemps que la plupart des promoteurs de cette liste n’existent. L’immobilier y est une activité parmi plusieurs, et non la principale source de revenus, ce qui change fondamentalement la donne par rapport aux promoteurs privés, pour lesquels chaque projet résidentiel est une question de survie.
Le statut de société cotée implique aussi une information financière publique — une rareté parmi les promoteurs de Dubaï, dont la plupart sont privés et ne publient pas leurs chiffres. Cela n’influe pas directement sur un appartement précis, mais offre à l’acheteur un moyen indépendant de vérifier la santé financière du groupe, pour autant qu’un tel contrôle ait un sens dans le cadre d’une revente.
La première génération de la Marina
Le projet résidentiel phare de la société est l’une des toutes premières tours de Dubai Marina, bâtie avant que le quartier n’adopte sa forme actuelle de grands immeubles denses. Les premiers promoteurs de la Marina se sont réservé les meilleurs emplacements le long de l’eau et de la promenade avant que le quartier ne se remplisse, et leurs immeubles offrent souvent une surface plus généreuse par logement, à nombre de chambres égal, que les constructions plus récentes au même endroit.
Mais cela signifie aussi que presque toute la discussion qu’un acheteur a aujourd’hui avec cette société porte sur un immeuble vieux de deux décennies, et non sur une construction neuve. La société ne lance pas de nouvelles phases résidentielles d’une ampleur comparable — dans ce segment, elle est davantage détentrice d’un actif mature qu’acteur actif disposant d’un pipeline en cours.
Ce que signifie « conglomérat diversifié » pour un immeuble de son portefeuille
Appartenir à un grand groupe diversifié donne à un immeuble résidentiel, d’un côté, une certaine stabilité financière derrière la structure qui le gère ; de l’autre, le logement n’est clairement pas une priorité pour un groupe de cette taille. Cela n’affecte pas directement un immeuble déjà construit, mais explique pourquoi la société n’a pratiquement aucun nouveau projet résidentiel en préparation : le capital et l’attention du groupe sont répartis entre différents secteurs.
La conclusion pratique est d’évaluer non pas la marque du groupe dans son ensemble, mais cet immeuble précis, la gestion actuelle de son syndicat de copropriétaires et son historique d’entretien — qui, après vingt ans d’exploitation, est déjà entièrement constitué et lisible dans les documents, plutôt que dans la réputation de la structure mère.
L’âge technique, et ce qu’il implique
Un immeuble de cet âge a atteint le stade où les principaux équipements techniques — ascenseurs, groupes froids, locaux de pompage, façade — ont soit déjà été renouvelés, soit sont sur le point de l’être. C’est un poste de dépense prévisible, non une urgence, mais bien réel, et il est financé par les copropriétaires via le fonds de réserve et les appels de fonds exceptionnels, non par le promoteur, qui a clôturé le projet depuis longtemps.
Pour l’acheteur, cela signifie que la due diligence sur un immeuble de cet âge se déplace vers une expertise technique et plusieurs années d’historique de charges de copropriété, plutôt que vers les contrôles propres à l’achat sur plan, typiques des promoteurs actifs de cette liste — comptes escrow, entité du promoteur : ces risques ne s’appliquent tout simplement pas ici, puisque la construction est achevée depuis longtemps.
Le marché de la revente
Un immeuble de cet âge et de cet emplacement possède un historique long et entièrement vérifiable : ventes enregistrées, loyers, évolution des charges de copropriété — le tout visible dans le registre sur deux décennies plutôt que projeté. C’est un argument solide pour un acheteur qui sait lire ce type de données, et un point faible pour celui qui ne cherche que du neuf.
L’appétit des banques pour le crédit immobilier sur des immeubles de cet âge est généralement plus faible que pour le neuf, surtout pour les acheteurs non résidents — mieux vaut le confirmer d’emblée plutôt qu’une fois le prix déjà convenu.
Comment je travaille avec ses biens
Pour un immeuble de cet âge, je commence toujours par une expertise technique qui couvre non seulement l’appartement, mais aussi les locaux techniques, les groupes froids et les stations de pompage — c’est là que se trouve le coût réel de la détention dans les années à venir, pas dans les finitions. Ensuite, je relève le solde du fonds de réserve, le taux de cotisation annuel et les procès-verbaux du syndicat des copropriétaires des dernières années.
Et, séparément, je compare les transactions de référence sur la même tranche d’étages dans ce même immeuble — dans un immeuble de vingt ans d’histoire, l’écart entre étages et vues est déjà pleinement visible dans les ventes enregistrées, et c’est cela qu’il faut retenir, pas le prix demandé par le vendeur.
Ce n’est pas un promoteur actif au sens habituel — la société n’a pas lancé de nouveaux projets résidentiels depuis longtemps, et presque toute transaction portant son nom aujourd’hui est un achat en revente dans un immeuble de vingt ans. La due diligence se déplace ici de l’escrow et des délais de livraison vers les expertises techniques et l’historique du fonds de réserve — un ensemble de risques différent de celui des achats sur plan auprès des promoteurs actifs de cette liste.
Questions fréquentes
Y a-t-il des remises sur les biens de Gulf General Investments Company ?
Actuellement, la base compte 1 lot de ce promoteur proposé sous le prix du marché, avec une baisse maximale de 5 %. C’est le vendeur sur le marché secondaire ou en cession qui baisse le prix, non le promoteur — chacun a une raison de se presser. La remise est calculée par un algorithme par rapport à des biens comparables, sans estimation manuelle d’un courtier.
Gulf General Investments Company est-il un promoteur fiable ?
Fondation : 1973, société cotée au Dubai Financial Market. Le registre du Land Department est la source qui compte, pas la brochure : il indique la licence, l’avancement de chaque projet en pourcentage et le compte escrow. Sur plan, l’argent de l’acheteur reste sur ce compte sous contrôle de la RERA et n’est versé qu’au fil de la vérification des étapes de construction. Le dossier complet figure dans l’analyse ci-dessus.
Quels projets Gulf General Investments Company construit-il ?
Le catalogue du site recense 2 projets de Gulf General Investments Company, chacun avec une fiche d’immeuble — étages, logements, date de livraison et répartition des chambres. Ils sont listés ci-dessus, et le bloc « Où ils construisent » montre les quartiers où se concentrent ses lots. Les lots en vente apparaissent directement sous leur projet.
Faut-il acheter chez Gulf General Investments Company en direct ou via un courtier ?
Côté argent, il n’y a aucune différence : sur plan, le courtier est rémunéré par Gulf General Investments Company, pas par vous, donc appeler directement le bureau de vente n’économise rien. La différence tient au regard : l’équipe commerciale du promoteur ne vend que ses propres immeubles et ne dira pas que le même logement coûte moins cher à côté, ni que ce projet est livré plus tard. En revente et en cession, la commission habituelle est de 2 % plus TVA.
Faut-il acheter chez Gulf General Investments Company
La réponse dépend de l’objectif. Envoyez votre budget et votre but — je passerai en revue les projets de Gulf General Investments Company qui méritent d’être envisagés aujourd’hui et ceux que j’écarterais.
Demander une consultation
Nom et téléphone — nous revenons vers vous avec quelques questions sur votre objectif et une première proposition.