
Union Properties
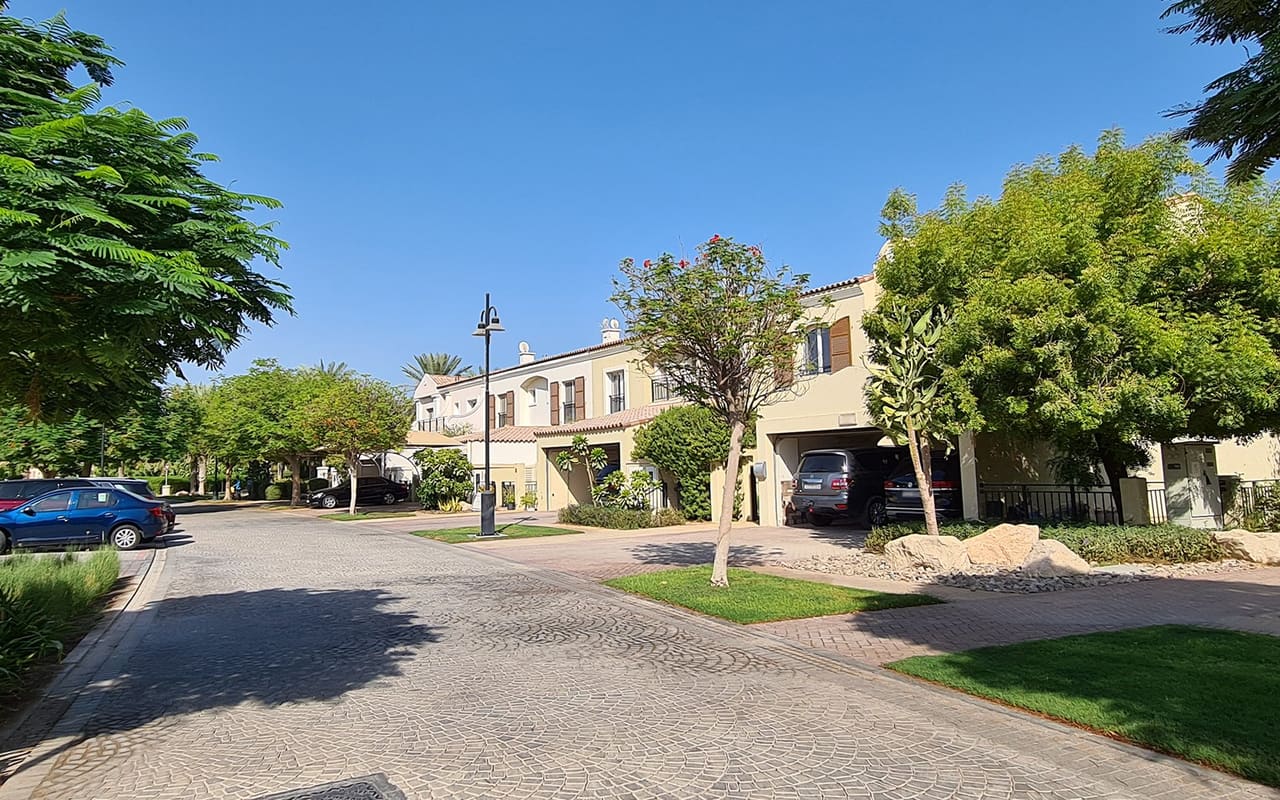
L’un des plus anciens promoteurs de Dubaï, coté à la bourse locale depuis le début des années 1990 — et pour un acheteur, c’est son atout le plus utile : non pas parce qu’une société cotée serait automatiquement plus sûre qu’une société privée, mais parce qu’on peut la vérifier au lieu de lui faire confiance sur parole.
- Logements livrés dans un quartier établi
- Investisseurs qui lisent les rapports financiers
- Acheteurs qui apprécient un historique vérifiable
- Un plan directeur doté d’infrastructures en service
La société en bref
Fondation
1987, sous le nom de Union Property Private Limited
Cotation
au Dubai Financial Market depuis 1993
Parlez à un courtier agréé : 📲 +971 50 120 32 64 sur WhatsApp, @dubai_oleg sur Telegram
Portefeuille
les plans directeurs Motor City et Green Community, ainsi que des tours isolées en dehors de ceux-ci
Quel type de promoteur est-ce ?
Qui ils sont
Union Properties est l’un des rares promoteurs de Dubaï dont l’histoire se compte en décennies plutôt qu’en années, et qui est resté une société cotée soumise à une obligation de transparence pendant tout ce temps. C’est une combinaison rare sur un marché où l’écrasante majorité des acteurs sont des entités privées qui ne rendent compte aux investisseurs que par communiqués de presse, selon leur propre calendrier.
Cette longue histoire publique rend justement la société facile à vérifier : on peut consulter les résultats financiers sur de nombreuses années consécutives et voir une tendance plutôt qu’un instantané — ce qui compte davantage pour un promoteur que n’importe quel trimestre isolé, bon ou mauvais.
Ce qu’ils ont construit
Deux quartiers phares — Motor City et Green Community — sont tous deux bien connus et habités depuis longtemps. Motor City est bâti autour d’un circuit et d’un parc d’affaires, avec des logements qui les entourent, un programme thématique devenu un véritable quartier résidentiel. Green Community est plus ancien et plus compact, un quartier de faible hauteur et l’une des premières tentatives de Dubaï de créer une banlieue autonome dotée de ses propres infrastructures internes.
Les deux quartiers sont matures et se négocient activement sur le marché de la revente, ce qui signifie que les prix se fondent sur de vraies transactions enregistrées plutôt que sur une prévision sur plan. Pour un acheteur, c’est le même avantage que pour tout plan directeur mature : l’historique des loyers et de l’entretien peut être consulté et étudié au lieu d’être deviné à partir d’une brochure.
Pourquoi les rapports financiers de ce promoteur valent la peine d’être lus
Nul besoin d’être analyste — quelques lignes portent le signal. Le rapport dette/actifs et l’échéancier de remboursement montrent dans quelle mesure la société peut financer ses projets en cours avec ses propres fonds plutôt que de dépendre entièrement des échéances versées par les acheteurs. Le flux de trésorerie sur plusieurs périodes compte plus qu’un seul trimestre faible : la tendance en dit plus qu’un écart isolé.
L’opinion de l’auditeur mérite d’être lue en entier : une réserve ou un paragraphe sur la continuité d’exploitation est un avertissement en langage clair rédigé par des professionnels, et il ne faut jamais le sauter. Les transactions avec des parties liées et les cessions d’actifs en disent également long, mais leur sens diffère selon qu’elles sont stratégiques ou dictées par un manque de trésorerie d’exploitation — et cette distinction se trouve dans les notes, pas dans le titre.
Ce qu’il faut vérifier sur le bien lui-même
La première question est de savoir si vous achetez sur plan ou en revente : pour un logement livré, la santé financière du promoteur compte à peine ; pour un achat sur plan, elle compte énormément. Le compte séquestre et l’enregistrement Oqood protègent l’argent de l’acheteur quelles que soient les finances de la société, et cette protection doit être vérifiée par numéro de projet, séparément de toute impression générale sur le promoteur.
Pour les logements livrés à Motor City et Green Community, vérifiez l’historique des charges de copropriété de l’immeuble concerné et l’état de son fonds de réserve, ainsi que les procès-verbaux de l’association des propriétaires pour d’éventuels gros travaux à venir. Les loyers et les transactions comparables sont nombreux dans les deux quartiers — servez-vous-en, plutôt que d’un rendement projeté tiré d’une brochure marketing.
À qui cela convient
Aux acheteurs de logements livrés dans ces deux quartiers, où le prix et le loyer peuvent être confrontés à des années de données réelles plutôt qu’à une projection. À tous ceux qui sont réellement prêts à lire les rapports financiers de ce promoteur avant d’acheter sur plan — une habitude rare et précieuse, qui rapporte ici plus que partout ailleurs dans ce guide.
Cela ne convient pas à celui qui prend la cotation en bourse pour un substitut de cette lecture : être coté ouvre l’accès à l’information, mais ne la transforme pas en conclusion toute faite. La conclusion, il faut encore la tirer soi-même — ou avec un courtier qui ouvre réellement les rapports.
Comment se comporte un plan directeur de cet âge
Motor City comme Green Community ont suivi la trajectoire typique d’un programme thématique : d’abord le thème — sport automobile, banlieue autonome — attire les premiers habitants et donne au quartier un visage reconnaissable, puis la vie ordinaire prend le relais. Quelques années plus tard, la plupart des gens y vivent pour le prix, l’espace et le trajet plutôt que pour le thème, et le quartier doit être jugé comme une adresse résidentielle, pas comme l’image d’une brochure commerciale.
L’avantage pratique de cet âge est celui des mêmes données qui comptent pour tout quartier mature : de vrais loyers sur plusieurs années, un vrai historique de charges de copropriété pour chaque immeuble, et des immeubles où l’on peut déjà entrer et voir comment ils ont vieilli — la prévision la plus honnête possible pour un immeuble comparable voisin, bien plus fiable que n’importe quel rendu.
Être coté en bourse est un outil de vérification, pas une garantie, et il faut l’utiliser activement plutôt que de le traiter comme un label de qualité en soi. Les promoteurs cotés traversent des périodes difficiles comme les privés — la différence est qu’ici on peut les voir venir dans les rapports financiers et pas seulement par les rumeurs du marché. Avant de signer, regardez trois ou quatre années consécutives plutôt qu’un trimestre — rapport dette/actifs, tendances du flux de trésorerie, opinion de l’auditeur et transactions avec des parties liées — et lisez les notes, pas seulement les tableaux récapitulatifs, car c’est généralement là que se trouve l’essentiel.
Questions fréquentes
Y a-t-il des remises sur les biens de Union Properties ?
À l’heure actuelle, la base compte 4 lots de ce promoteur proposés sous le prix du marché, avec une baisse maximale de 11 %. Ce n’est pas une promotion de Union Properties : les prix inférieurs au marché viennent de vendeurs privés en revente ou en cession qui ont besoin de sortir vite. Un algorithme fixe l’ampleur de la remise par rapport à des biens comparables ; aucun courtier ne la saisit à la main.
Union Properties est-il un promoteur fiable ?
Fondation : 1987, sous le nom de Union Property Private Limited. Livré : les plans directeurs Motor City et Green Community, ainsi que des tours isolées en dehors de ceux-ci. Un promoteur se vérifie dans le registre ouvert du Land Department plutôt que dans une brochure : il indique le statut de la licence, l’avancement du chantier de chaque projet et le compte séquestre enregistré. Sur plan, l’argent de l’acheteur est versé sur ce compte sous la supervision de la RERA et débloqué au fil d’étapes vérifiées. Le dossier complet figure dans la présentation ci-dessus.
Faut-il acheter chez Union Properties en direct ou via un courtier ?
Côté argent, il n’y a aucune différence : sur plan, le courtier est payé par Union Properties, pas par vous, donc appeler directement le bureau de vente n’économise rien. Ce qui diffère, c’est le point de vue — l’équipe commerciale du promoteur ne vend que ses propres immeubles et ne mentionnera pas que le même logement coûte moins cher à côté ou que ce projet est livré plus tard. En revente et en cession, la commission est de 2 % plus TVA, comme d’usage.
Faut-il acheter chez Union Properties
La réponse dépend de l’objectif. Envoyez votre budget et votre but — je passerai en revue les projets de Union Properties à envisager maintenant et ceux que je laisserais de côté.
Demander une consultation
Nom et téléphone — nous revenons vers vous avec quelques questions sur votre objectif et une première proposition.