
DHG Properties
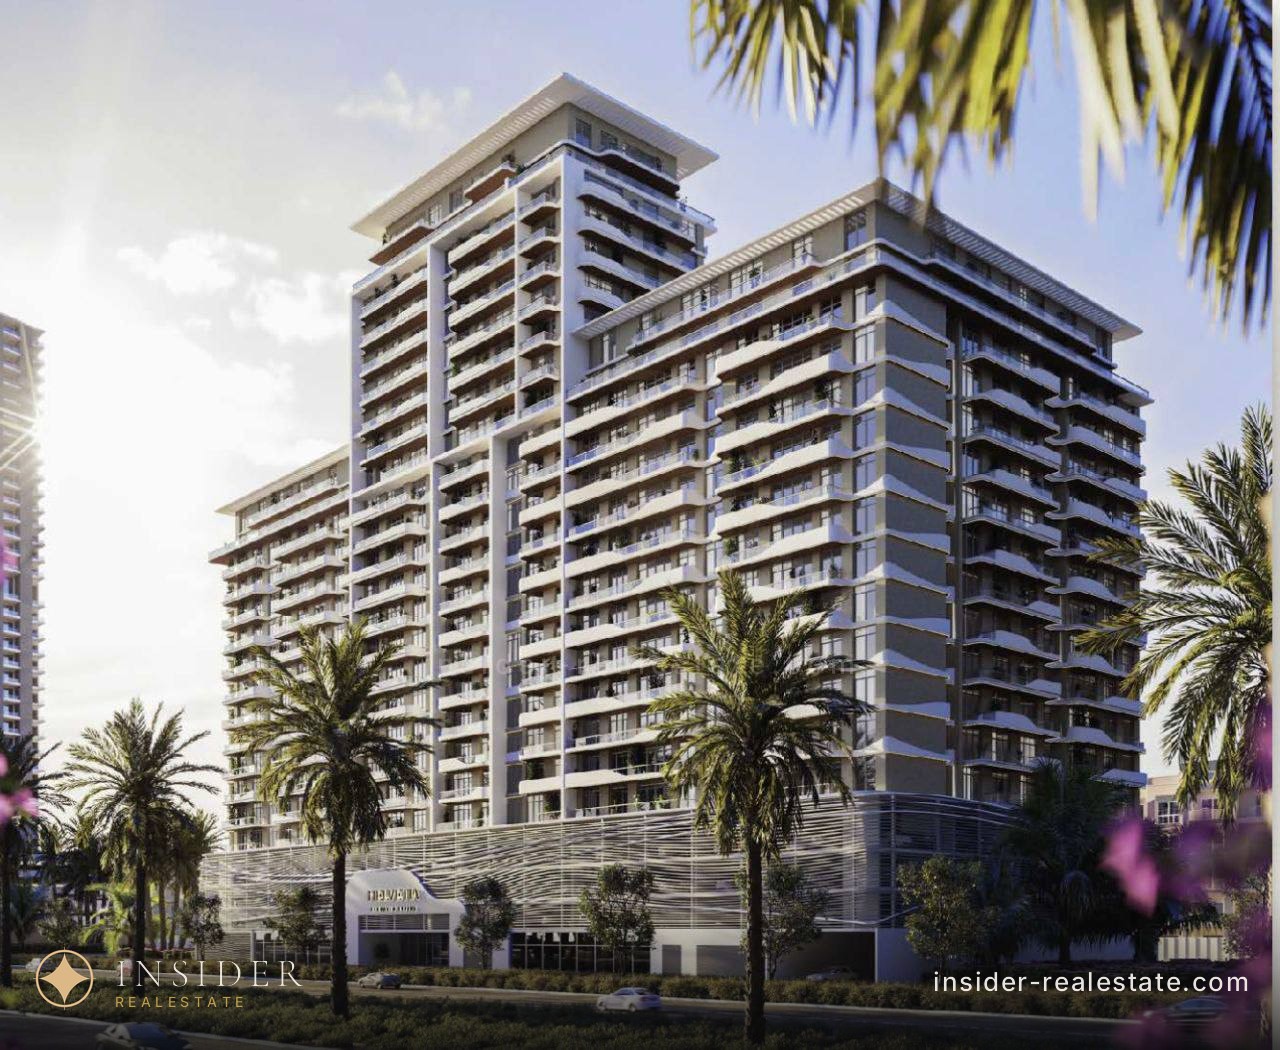
Dubajska spółka zależna szwajcarskiej grupy budowlanej DHG, dla której Helvetia Residences w JVC to pierwszy projekt mieszkaniowy na tym rynku po dziesięcioleciach budowania w Europie — rzadki w tym przewodniku przypadek, gdy nowicjusz w Dubaju niesie za sobą naprawdę długą historię inżynieryjną, tyle że zdobytą gdzie indziej.
- Pierwszy dubajski projekt dewelopera poparty zagranicznym doświadczeniem
- Kupujący, którzy cenią europejskie standardy budowlane
- JVC jako dzielnica z rosnącą podażą
- Inwestorzy gotowi zbadać firmę macierzystą osobno od lokalnej marki
Firma w skrócie
Struktura
dubajska spółka zależna szwajcarskiej grupy budowlanej DHG
Kierownictwo grupy
Blagoje Antic, założyciel, prezes zarządu i dyrektor generalny DHG
Porozmawiaj z licencjonowanym pośrednikiem: 📲 +971 50 120 32 64 na WhatsAppie, @dubai_oleg na Telegramie
Zasięg grupy
Szwajcaria, Serbia, ZEA — ponad trzy dekady w budownictwie
Pierwszy projekt w Dubaju
Helvetia Residences w JVC, pierwszy odbiór mieszkaniowy firmy w ZEA
Jakim deweloperem jest ta firma
Kim są
DHG Properties to dubajskie ramię szwajcarskiej grupy budowlanej i deweloperskiej DHG, od kilku dekad aktywnej w nieruchomościach i budownictwie pod kierownictwem założyciela, prezesa i dyrektora generalnego Blagoje Anticia. Firma macierzysta zrealizowała setki projektów w Szwajcarii i Serbii, zanim weszła na rynek ZEA — to nietypowa droga jak na ten przewodnik, w którym większość deweloperów albo wyrosła w samym Dubaju, albo przyszła z pokrewnej branży, takiej jak hotelarstwo.
Ta droga, od europejskiego budownictwa do dubajskiego developmentu, daje inną podstawę porównania: firma nie ma lokalnej historii realizacji, ale niesie lata doświadczenia budowlanego na znacznie ściślej regulowanym rynku europejskim, co samo w sobie świadczy o kulturze inżynieryjnej, nawet jeśli nie została ona jeszcze sprawdzona właśnie na gruncie dubajskim.
Co budują
Helvetia Residences w JVC to pierwszy odbiór mieszkaniowy firmy w Dubaju i tym samym pierwszy, jak dotąd jedyny punkt odniesienia, jakim lokalny rynek dysponuje przy ocenie jakości jej wykonawstwa w tej konkretnej jurysdykcji. Projekt stoi w jednej z najaktywniej zabudowywanych dzielnic średniego segmentu w Dubaju, gdzie podaż rośnie z roku na rok, a konkurencja o najemców i kupujących jest gęsta.
Nazwa projektu jest bezpośrednim ukłonem w stronę łacińskiej nazwy Szwajcarii, podkreślając pochodzenie dewelopera i, jak można przypuszczać, część jego pozycjonowania marketingowego jako firmy o europejskim podejściu do budowy — ale kupujący powinien traktować to jako sygnał marketingowy, a nie gwarancję wyniku.
Co oznacza europejskie doświadczenie na rynku dubajskim
Długa historia budowlana w Szwajcarii i Serbii to realny atut, ale nie przenosi ona automatycznie standardu: inny kraj to inni wykonawcy, inni dostawcy materiałów, inne warunki klimatyczne i inne wymogi regulacyjne dotyczące budowy. Kultura inżynieryjna i doświadczenie zarządcze przenoszą się łatwiej niż konkretne praktyki budowlane dostrojone do innego klimatu i innej bazy regulacyjnej.
Pierwszy projekt w nowej dla firmy jurysdykcji to zawsze moment, w którym odbudowuje ona od zera lokalne łańcuchy dostaw i relacje z wykonawcami, i warto to traktować jako czynnik ryzyka nawet wtedy, gdy firma macierzysta ma w kraju nienaganną reputację. Oceniać należy dubajski wynik, gdy już będzie istniał — a nie bezpośredni transfer europejskiej reputacji.
Specyfika pierwszego projektu nowicjusza na rynku
W przypadku dewelopera bez lokalnej historii realizacji najważniejszym źródłem informacji nie jest marka ani firma macierzysta, lecz faktyczny postęp konkretnej budowy, który warto śledzić regularnie, zamiast polegać na jednorazowej prezentacji przy zakupie. Klauzula o opóźnieniu przekazania ma tu szczególną wagę właśnie dlatego, że nie ma wcześniejszej historii dotrzymywania dubajskich terminów, na której można by się oprzeć.
Jednocześnie nowy deweloper na rosnącym rynku często oferuje bardziej elastyczne warunki wejścia niż deweloperzy z długą kolejką kupujących i ugruntowaną reputacją — to rekompensata za ryzyko, którą warto przyjąć świadomie, zestawiając ją z brakiem możliwej do sprawdzenia lokalnej historii.
Co sprawdzić
Rejestrację projektu, licencję lokalnego podmiotu prawnego i status rachunku powierniczego (escrow), według numerów — przy każdym deweloperze bez długiej historii w Dubaju ta kontrola jest formalna tylko na papierze; w praktyce to główna rzecz chroniąca pieniądze kupującego. Faktyczny postęp budowy względem deklarowanego harmonogramu — regularnie, a nie jednorazowo na etapie wyboru.
Specyfikację wykończenia pozycja po pozycji, zestawioną z tym, co firma macierzysta dostarcza w swoich europejskich projektach, tam gdzie takie porównanie jest możliwe — pośredni, ale użyteczny wskaźnik jakości. Stawki najmu i podaż w JVC w chwili transakcji: dzielnica jest aktywnie zabudowywana, a konkurencja o najemców będzie rosła w miarę oddawania sąsiednich projektów.
Jak pracuję z takimi deweloperami
W przypadku firmy z długą historią poza Dubajem, ale bez lokalnej, zawsze rozdzielam dwa różne pytania: czy ufam kulturze inżynieryjnej firmy macierzystej — tak, jeśli jej europejski dorobek się potwierdza — i czy ufam temu, jak ta kultura została faktycznie wcielona w życie w tym konkretnym dubajskim projekcie — to da się ocenić dopiero po fakcie, a nie z góry.
Wyjaśniam klientom, że pierwszy projekt dewelopera na nowym rynku jest zarówno okazją do wejścia na lepszych warunkach, jak i powodem, by sprawdzać postęp budowy częściej niż zwykle. Żadne z tych nie jest powodem, by rezygnować z transakcji — oba wymagają staranniejszego, a nie mniej starannego podejścia do zakupu.
Helvetia Residences to pierwszy projekt mieszkaniowy grupy właśnie w Dubaju i choć europejska historia firmy macierzystej jest realna, nie zastępuje ona sprawdzenia konkretnego lokalnego podmiotu prawnego, jego licencji i statusu rachunku powierniczego (escrow) tego konkretnego projektu. Doświadczenie budowlane w Szwajcarii i Serbii nie gwarantuje automatycznie identycznego standardu wykonania na rynku dubajskim — inni wykonawcy, inni dostawcy materiałów, inne wymogi regulacyjne — a ten pierwszy projekt należy oceniać po faktycznym oddaniu, a nie po reputacji zdobytej w innej jurysdykcji. Zakup na rynku pierwotnym (off-plan) od dewelopera bez lokalnej historii realizacji wymaga ściślejszego śledzenia postępu budowy niż w przypadku firmy, która ma już oddane budynki właśnie w Dubaju.
Najczęstsze pytania
Jakie projekty buduje DHG Properties?
Wyżej na tej stronie: 2 projekty firmy DHG Properties z naszego katalogu, każdy z paszportem obejmującym kondygnacje, lokale, termin przekazania i sypialnie. Dzielnice z największą liczbą jego lotów zgrupowano w bloku „Gdzie budują”. Loty w sprzedaży, jeśli są, znajdują się tuż pod projektem.
Czy kupować od DHG Properties bezpośrednio, czy przez brokera?
Cena jest taka sama: na rynku pierwotnym (off-plan) prowizję brokera płaci deweloper, a nie kupujący, więc pójście prosto do biura sprzedaży niczego nie oszczędza. Różnica leży gdzie indziej — biuro sprzedaży dewelopera pokazuje wyłącznie własne projekty i nie powie, że to samo obok jest tańsze albo że ten projekt jest opóźniony w stosunku do ogłoszeń. Przy odsprzedaży i cesji prowizja wynosi standardowe 2% plus VAT.
Czy warto kupować od DHG Properties
To zależy od tego, co i po co Państwo kupują. Proszę opisać budżet i cel — wskażę, które budynki tego dewelopera są dziś uzasadnione, a które lepiej zostawić.
Poproś o konsultację
Imię i telefon — odezwiemy się z pytaniami o cel i pierwszą propozycją.