
Investment Corporation of Dubai i Brookfield Property Partners
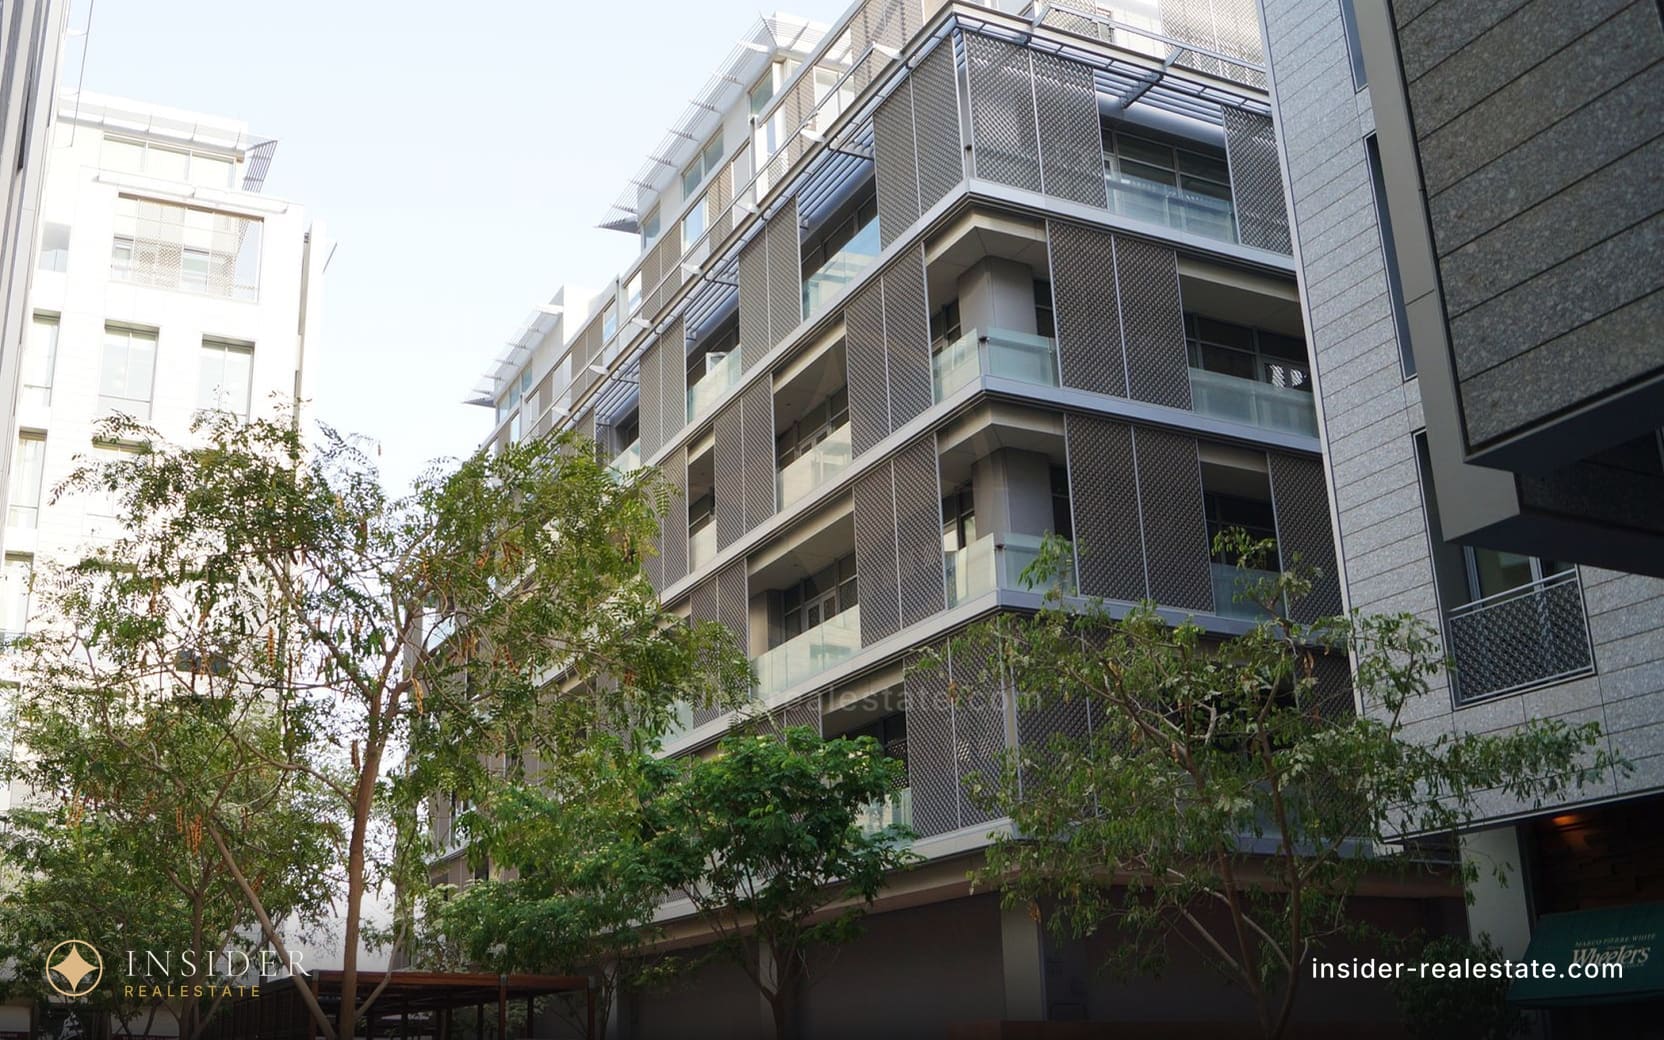
Spółka joint venture rządowego holdingu inwestycyjnego Dubaju i kanadyjskiego Brookfield, której jedynym aktywem nie są mieszkania, lecz wieżowiec biurowo-handlowy w dzielnicy finansowej — kupuje się tu biuro, a nie apartament.
- Biuro wynajęte korporacyjnemu najemcy
- Kupujący, którzy cenią instytucjonalną strukturę zarządzania
- Każdy, kto rozumie różnicę między nieruchomością komercyjną a mieszkaniową
- Długi horyzont inwestycyjny zamiast szybkiej odsprzedaży
Firma w skrócie
Struktura
spółka joint venture Investment Corporation of Dubai — rządowego holdingu inwestycyjnego emiratu — i kanadyjskiego Brookfield Property Partners
Architekt
Foster + Partners
Porozmawiaj z licencjonowanym pośrednikiem: 📲 +971 50 120 32 64 na WhatsAppie, @dubai_oleg na Telegramie
Oddany
2020, 54-kondygnacyjna wieża w dzielnicy DIFC
Zmiana właściciela
Lunate z Abu Zabi i Olayan z Arabii Saudyjskiej wspólnie nabyły 49% udziałów w projekcie; pakiet kontrolny pozostał przy ICD i Brookfield
Zarządzanie budynkiem
prowadzi Brookfield Properties
Portfolio
sama wieża jest jedynym aktywem pod tą nazwą — za nią nie stoi ani osiedle mieszkaniowe, ani żaden inny projekt
Jakim deweloperem jest ta firma
Kim są ICD i Brookfield
Investment Corporation of Dubai to rządowy holding inwestycyjny emiratu, przez który państwo posiada udziały w strategicznych aktywach, od narodowego przewoźnika lotniczego po banki i deweloperów. Brookfield to jeden z największych na świecie zarządców nieruchomości i infrastruktury, kanadyjska firma z portfelem w kilkudziesięciu krajach. Ich wspólne przedsięwzięcie zbudowało nie osiedle mieszkaniowe, lecz jedną konkretną wieżę w dzielnicy finansowej, i na tym lista aktywów pod tą nazwą się kończy.
Dla kupującego oznacza to, że za projektem stoi nie deweloper w konwencjonalnym sensie, lecz inwestor instytucjonalny z udziałem państwa, dla którego nieruchomość jest sposobem lokowania kapitału, a nie podstawową działalnością. Decyzje podejmuje się z myślą o długim horyzoncie i przewidywalnym przepływie z najmu, a nie o szybkiej sprzedaży lokali osobom prywatnym.
Co tu faktycznie jest na sprzedaż
Wieżę zaprojektowano jako kompleks biurowo-handlowy: większość to piętra biurowe przeznaczone do wynajmu lub sprzedawane w systemie strata, plus powierzchnie handlowe u podstawy budynku. Nie ma tu apartamentów w zwykłym rozumieniu, a kto patrzy na to aktywo, porównuje je w praktyce z innymi centrami biznesowymi w dzielnicy, a nie z sąsiednimi wieżami mieszkalnymi w DIFC.
Logika rentowności jest odpowiednio inna: najemca biura podpisuje umowę na lata, często z opcją przedłużenia, i płaci stawkę zależną od klasy budynku, piętra i widoku z sali zarządu, a nie stawkę widoczną w ogłoszeniu na portalu mieszkaniowym. Wycenianie tego aktywa jak apartamentu to częsty błąd kupującego, który po raz pierwszy ogląda komercyjną nieruchomość w Dubaju.
Ramy prawne strefy finansowej wokół transakcji
Budynek znajduje się w strefie wolnej z własnym systemem prawnym opartym na common law, a nie na kodeksie cywilnym ZEA obowiązującym w reszcie miasta. Strefa ma własny rejestr nieruchomości, własne anglojęzyczne sądy i własną procedurę rejestracji — to nie przypis, lecz ramy, w których działa cała dzielnica, wraz z tą wieżą.
Dla kupującego z krajów WNP to często zaleta: konstrukcje umów są bardziej znajome, a spory rozpatruje się po angielsku, a nie w sądownictwie lądowym. Jednak porady prawne oparte na zwykłej praktyce dubajskiego rynku nieruchomości nie przenoszą się tu automatycznie, a w konkretnej transakcji należy potwierdzić prawo właściwe i procedurę rejestracji w rejestrze samej strefy, zamiast polegać na doświadczeniu z lądu.
Niedawna zmiana właściciela
W ostatnich latach dwóch nowych inwestorów instytucjonalnych z regionu wykupiło część udziałów kapitałowych w projekcie, podczas gdy pakiet kontrolny pozostał przy pierwotnych partnerach, a ten sam zespół nadal zarządza budynkiem. Taka transakcja jest typowym znakiem dojrzałego aktywa komercyjnego, które kapitał instytucjonalny uważa za wiarygodne źródło dochodu na lata, a nie za projekt wymagający ratowania.
Dla właściciela pojedynczego lokalu w budynku zmiana części struktury akcjonariatu niewiele zmienia na dziś — firma zarządzająca jest ta sama, a istniejące umowy najmu trwają dalej. Jest to jednak użyteczny sygnał tego, jak kapitał instytucjonalny wycenia to aktywo, i pomocny punkt odniesienia dla własnej decyzji o zakupie lub utrzymaniu tu powierzchni.
Co sprawdzić przed zakupem biura w takiej wieży
Po pierwsze, status lokalu: czy jest obecnie wynajęty, pusty, czy sprzedawany razem z obecnym najemcą i obowiązującą umową. Aktywo z długoterminowym najemcą to zasadniczo inne ryzyko niż pusta powierzchnia, którą trzeba będzie wynająć samodzielnie. Po drugie, opłata serwisowa dla powierzchni komercyjnej, która w wysokim biurowcu klasy A różni się wyraźnie od budynku mieszkalnego i musi być osobno uwzględniona w modelu rentowności.
Po trzecie, płynność w tym konkretnym segmencie: pula kupujących lokale biurowe w DIFC jest węższa niż w przypadku mieszkań ze średniej półki, transakcje zdarzają się rzadziej, a czas ekspozycji przy odsprzedaży jest zwykle dłuższy. To normalne dla nieruchomości komercyjnych, ale lepiej to zaplanować z góry, niż odkryć przy sprzedaży.
Jak pracuję z tym aktywem
Zanim pokażę lokal w tej wieży, zawsze sprawdzam, czy klient jest w ogóle przygotowany na logikę nieruchomości komercyjnej — dłuższy cykl transakcji, instytucjonalny najemca i mniejszą płynność niż w przypadku apartamentu. To nie jest ani gorsze, ani lepsze niż lokal mieszkalny, to inny produkt, a oczekiwań zbudowanych wokół apartamentu w sąsiedniej wieży mieszkalnej nie należy na niego przenosić.
W przypadku konkretnego lokalu sprawdzam aktualną umowę najmu, jeśli istnieje, oraz niedawną historię transakcji dla porównywalnych powierzchni biurowych w DIFC — nieruchomości komercyjne w tej dzielnicy sprzedają się rzadziej niż mieszkaniowe, ale dane transakcyjne są dostępne i dają znacznie uczciwszy obraz niż arkusz z ceną ofertową sprzedawcy.
To nietypowa pozycja w naszym katalogu deweloperów: na sprzedaż jest powierzchnia komercyjna, a nie apartament, wewnątrz wysokiego biurowca. Logika zakupu jest zupełnie inna niż przy lokalu mieszkalnym — najemcą jest firma, a nie rodzina, umowa najmu trwa dłużej i opiera się na renomie samego centrum biznesowego, a płynność odsprzedaży wyznacza popyt na biura klasy A w DIFC, a nie szerszy dubajski rynek mieszkaniowy. Nie należy mierzyć tego aktywa tą samą miarą co apartament w sąsiedniej wieży mieszkalnej.
Najczęstsze pytania
Czy są zniżki na nieruchomości Investment Corporation of Dubai i Brookfield Property Partners?
Obecnie baza zawiera 1 lokal tego dewelopera z ceną poniżej rynkowej, przy czym najgłębsza obniżka wynosi 8%. Cenę obniża sprzedawca na rynku wtórnym lub przy cesji, a nie deweloper — każdy z nich ma powód, by się spieszyć. Zniżkę wylicza algorytm względem porównywalnych nieruchomości, bez ręcznej wyceny brokera.
Czy Investment Corporation of Dubai i Brookfield Property Partners to wiarygodny deweloper?
Oddany: 2020, 54-kondygnacyjna wieża w dzielnicy DIFC. Liczy się rejestr Departamentu Gruntów, a nie broszura: zawiera licencję, postęp każdego projektu w procentach i rachunek escrow. Przy off-plan pieniądze kupującego znajdują się na tym rachunku pod kontrolą RERA i są wypłacane w miarę weryfikacji etapów budowy. Pełny dossier znajduje się w opisie powyżej.
Czy kupować od Investment Corporation of Dubai i Brookfield Property Partners bezpośrednio, czy przez brokera?
Cena jest taka sama: przy off-plan prowizję brokera płaci deweloper, a nie kupujący, więc pójście prosto do biura sprzedaży niczego nie oszczędza. Różnica leży gdzie indziej — biuro sprzedaży dewelopera pokazuje tylko własne projekty i nie powie, że to samo obok jest tańsze albo że ten projekt jest opóźniony względem zapowiedzi. Przy odsprzedaży i cesji prowizja wynosi standardowe 2% plus VAT.
Czy warto kupować od Investment Corporation of Dubai i Brookfield Property Partners
Odpowiedź zależy od celu. Proszę przesłać budżet i cel zakupu — omówię, które projekty Investment Corporation of Dubai i Brookfield Property Partners warto dziś rozważyć, a które bym pominął.
Poproś o konsultację
Imię i telefon — odezwiemy się z pytaniami o cel i pierwszą propozycją.