
Investment Corporation of Dubai and Brookfield Property Partners
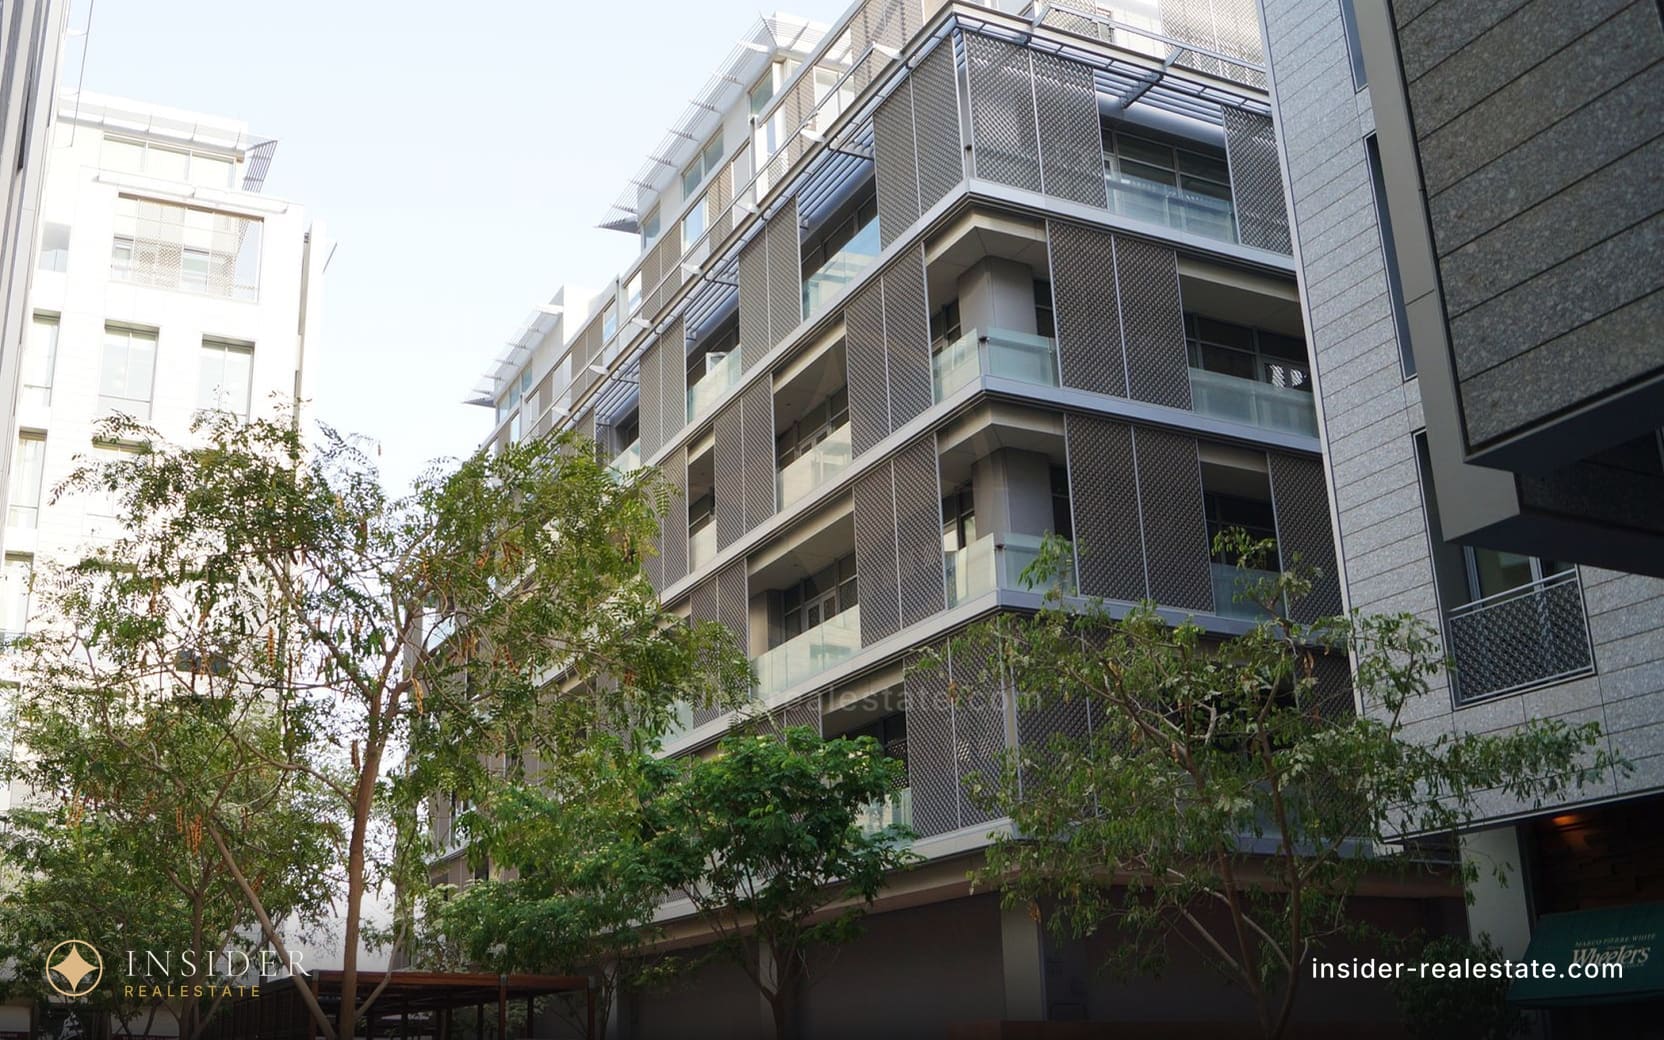
Une coentreprise entre la société d'investissement du gouvernement de Dubaï et le canadien Brookfield, dont l'unique actif n'est pas du logement mais une tour de bureaux et de commerces dans le quartier financier — ce que vous achetez ici est un bureau, pas un appartement.
- Un bureau loué à un locataire d'entreprise
- Acheteurs sensibles à une structure de gestion institutionnelle
- Toute personne qui comprend la différence entre immobilier commercial et résidentiel
- Un horizon de détention long plutôt qu'une revente rapide
La société en bref
Structure
une coentreprise entre Investment Corporation of Dubai — la société d'investissement du gouvernement de l'émirat — et le canadien Brookfield Property Partners
Architecte
Foster + Partners
Parlez à un courtier agréé : 📲 +971 50 120 32 64 sur WhatsApp, @dubai_oleg sur Telegram
Livré
2020, une tour de 54 étages dans le quartier du DIFC
Changement d'actionnariat
Lunate d'Abou Dhabi et Olayan d'Arabie saoudite ont acquis ensemble une participation de 49 % dans le projet ; une participation de contrôle est restée à ICD et Brookfield
Gestion de l'immeuble
assurée par Brookfield Properties
Portefeuille
la tour elle-même est le seul actif sous ce nom — il n'y a derrière elle ni communauté résidentielle ni autre projet
Quel type de promoteur est-ce ?
Qui sont ICD et Brookfield
Investment Corporation of Dubai est la société d'investissement du gouvernement de l'émirat, par laquelle l'État détient des participations dans des actifs stratégiques, de la compagnie aérienne nationale aux banques et aux promoteurs. Brookfield est l'un des plus grands gestionnaires d'immobilier et d'infrastructures au monde, une société canadienne dont le portefeuille couvre des dizaines de pays. Leur coentreprise a construit non pas une communauté résidentielle, mais une tour précise dans le quartier financier, et la liste des actifs sous ce nom s'arrête là.
Pour un acheteur, cela signifie que le projet est porté non par un promoteur au sens classique, mais par un investisseur institutionnel avec participation publique, pour qui l'immobilier est un moyen de placer des capitaux plutôt qu'une activité principale. Les décisions sont prises dans une optique de détention longue et de flux locatifs prévisibles, et non de vente rapide de lots à des particuliers.
Ce qui est réellement à vendre ici
La tour a été conçue comme un complexe de bureaux et de commerces : l'essentiel est constitué d'étages de bureaux à louer ou vendus en strata, plus des surfaces commerciales à la base de l'immeuble. Il n'y a pas d'appartements ici au sens habituel, et si vous regardez cet actif, vous le comparez en réalité à d'autres centres d'affaires du quartier, et non aux tours résidentielles voisines du DIFC.
La logique de rendement est différente en conséquence : un locataire de bureaux signe un bail de plusieurs années, souvent avec option de renouvellement, et paie un loyer fixé selon la classe de l'immeuble, l'étage et la vue depuis la salle de réunion, et non un tarif affiché sur un site d'annonces résidentielles. Évaluer cet actif comme un appartement est une erreur courante pour un acheteur qui découvre l'immobilier commercial de Dubaï.
Le cadre du quartier financier autour de la transaction
L'immeuble se trouve dans une zone franche dotée de son propre système juridique, fondé sur la common law plutôt que sur le code civil des Émirats qui s'applique dans le reste de la ville. La zone a son propre registre foncier, ses propres tribunaux anglophones et sa propre procédure d'enregistrement — ce n'est pas une note de bas de page, mais le cadre dans lequel fonctionne tout le quartier, cette tour comprise.
Pour un acheteur de la CEI, c'est souvent un avantage : les structures contractuelles sont plus familières, les litiges sont jugés en anglais plutôt que dans le système judiciaire du continent. Mais les conseils juridiques fondés sur la pratique immobilière ordinaire de Dubaï ne s'appliquent pas automatiquement ici, et pour l'opération concernée, il faut confirmer le droit applicable et la procédure d'enregistrement auprès du registraire de la zone elle-même, sans s'en remettre à l'expérience du continent.
Le récent changement d'actionnariat
Ces dernières années, deux nouveaux investisseurs institutionnels de la région sont entrés dans une partie du capital du projet, tandis qu'une participation de contrôle est restée aux partenaires d'origine et que la même équipe continue de gérer l'immeuble. Une opération de ce type est un signe typique d'un actif commercial mature que les capitaux institutionnels considèrent comme une source de revenus fiable pour les années à venir, et non d'un projet à sauver.
Pour le propriétaire d'un lot dans l'immeuble, la modification d'une partie de l'actionnariat change peu sur le moment — la société de gestion est la même et les baux en cours se poursuivent. Mais c'est un signal utile de la façon dont le capital institutionnel valorise l'actif, et un point de repère précieux pour votre propre décision d'acheter ou de conserver des surfaces ici.
Ce qu'il faut vérifier avant d'acheter un bureau dans une tour de ce type
D'abord, le statut du lot : est-il actuellement loué, vacant, ou vendu avec un locataire en place et un bail actif. Un actif avec un locataire en place de longue durée représente un risque fondamentalement différent d'un local vacant que vous devrez louer vous-même. Ensuite, les charges de copropriété des locaux commerciaux, qui, dans un centre d'affaires de grande hauteur de catégorie Grade-A, diffèrent sensiblement de celles d'un immeuble résidentiel et doivent être modélisées séparément dans le rendement.
Enfin, la liquidité dans ce segment précis : le nombre d'acheteurs de lots de bureaux au DIFC est plus restreint que pour les appartements de milieu de gamme, les transactions sont moins fréquentes, et le délai d'exposition à la revente est généralement plus long. C'est normal pour l'immobilier commercial, mais mieux vaut l'anticiper que le découvrir au moment de vendre.
Comment je travaille avec cet actif
Avant de montrer un lot dans cette tour, je vérifie toujours si le client est prêt à la logique même de l'immobilier commercial — un cycle de transaction plus long, un locataire institutionnel et une liquidité inférieure à celle d'un appartement. Ce n'est ni mieux ni moins bien qu'un lot résidentiel, c'est un produit différent, et les attentes bâties autour d'un appartement dans la tour résidentielle voisine ne doivent pas lui être transposées.
Pour un lot précis, je recueille le bail en cours s'il existe et l'historique récent des transactions de bureaux comparables au DIFC — l'immobilier commercial de ce quartier se négocie moins souvent que le résidentiel, mais les données de transactions restent disponibles et donnent une image bien plus honnête que la fiche de prix demandé du vendeur.
C'est une entrée inhabituelle de notre catalogue de promoteurs : ce qui est à vendre, ce sont des surfaces commerciales, et non un appartement, dans une tour de bureaux de grande hauteur. La logique d'achat est entièrement différente de celle d'un lot résidentiel — le locataire est une entreprise, et non une famille, le bail est plus long et repose sur la réputation du centre d'affaires lui-même, et la liquidité à la revente dépend de la demande pour des bureaux Grade-A au DIFC plutôt que de l'ensemble du marché résidentiel de Dubaï. Ne mesurez pas cet actif à la même aune qu'un appartement dans une tour résidentielle voisine.
Questions fréquentes
Y a-t-il des remises sur les biens d'Investment Corporation of Dubai and Brookfield Property Partners ?
Actuellement, la base contient 1 lot de ce promoteur à un prix inférieur au marché, avec une baisse maximale de 8 %. C'est le vendeur sur le marché secondaire ou en cession qui baisse le prix, et non le promoteur — chacun a une raison de se presser. La remise est calculée par un algorithme par rapport à des biens comparables, sans estimation manuelle d'un courtier.
Investment Corporation of Dubai and Brookfield Property Partners est-il un promoteur fiable ?
Livré : 2020, une tour de 54 étages dans le quartier du DIFC. Le registre du Land Department est la source qui compte, et non la brochure : il indique la licence, l'avancement de chaque projet en pourcentage et le compte séquestre (escrow). Sur plan, l'argent de l'acheteur est déposé sur ce compte sous le contrôle de la RERA et versé au fur et à mesure de la vérification des étapes de construction. Le dossier complet figure dans l'analyse ci-dessus.
Dois-je acheter chez Investment Corporation of Dubai and Brookfield Property Partners en direct ou via un courtier ?
Le prix est le même : sur plan, c'est le promoteur qui paie la commission du courtier, et non l'acheteur, donc s'adresser directement au bureau des ventes n'économise rien. La différence est ailleurs — le bureau des ventes d'un promoteur ne montre que ses propres projets, et ne vous dira pas que le même bien à côté est moins cher ni que ce projet est en retard sur ce qui est annoncé. En revente et en cession, la commission est la commission standard de 2 % plus TVA.
Faut-il acheter chez Investment Corporation of Dubai and Brookfield Property Partners
La réponse dépend de l'objectif. Envoyez votre budget et votre but — je passerai en revue les projets d'Investment Corporation of Dubai and Brookfield Property Partners qui méritent d'être envisagés maintenant et ceux que j'écarterais.
Demander une consultation
Nom et téléphone — nous revenons vers vous avec quelques questions sur votre objectif et une première proposition.