
Akshara Global Real Estate Development
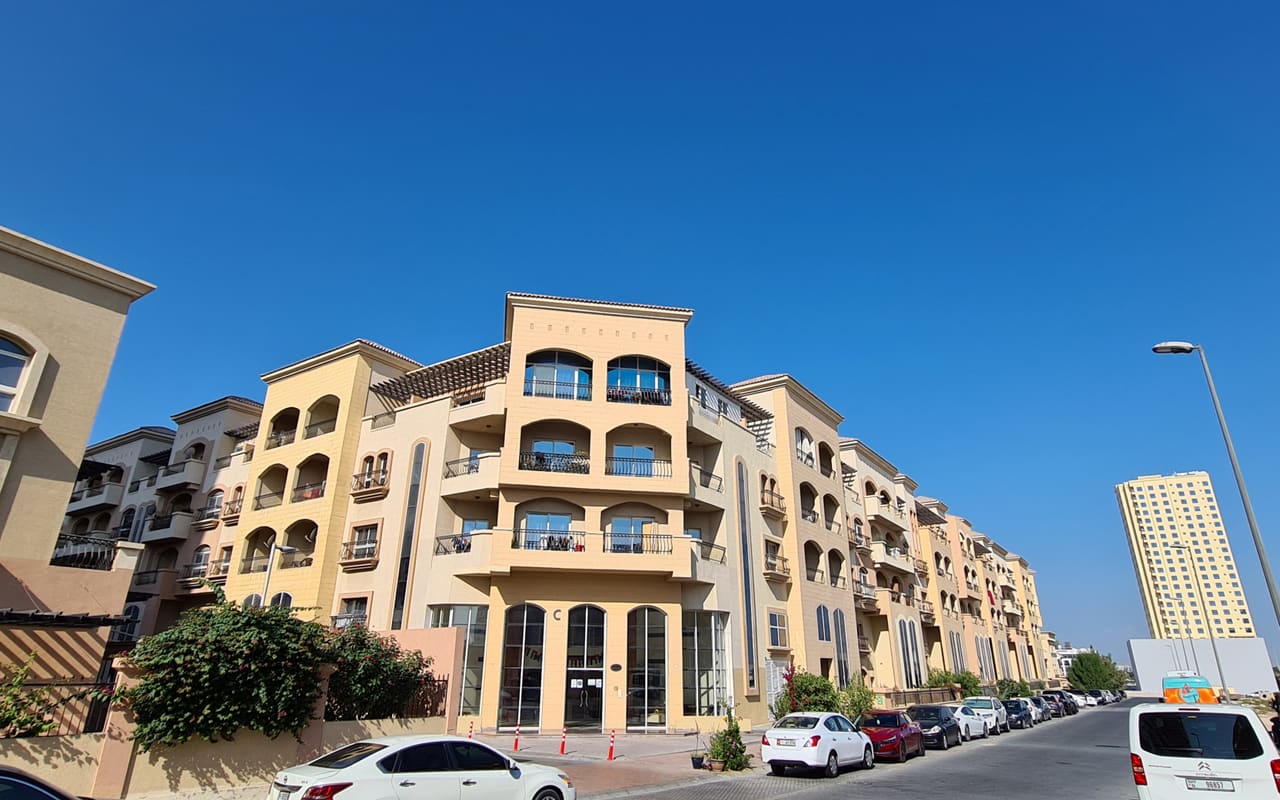
Une entreprise familiale qui construit discrètement à Dubaï depuis 1980. Dans la promotion résidentielle, aux yeux des courtiers et des acheteurs, elle n’est connue que pour deux petits immeubles à JVC, et non pour l’ampleur de toute l’histoire de la famille.
- Logements compacts de milieu de gamme à JVC
- Un acheteur qui préfère la stabilité d’une entreprise familiale à celle d’un grand groupe
- Pas pour les acheteurs qui attendent une information financière publique et une structure d’entreprise transparente
- Pas pour ceux qui comptent sur un large portefeuille de projets récents
L’entreprise en bref
Fondation
1980, entreprise familiale
Laya Residences, JVC
livré en 2017 — 5 étages, 164 logements
Parlez à un courtier agréé : 📲 +971 50 120 32 64 sur WhatsApp, @dubai_oleg sur Telegram
Laya Mansion, JVC
un deuxième projet résidentiel dans le même quartier, à l’architecture d’inspiration baroque française
Quel type de promoteur est-ce ?
De qui s’agit-il — une vieille entreprise au jeune visage public dans le logement
Akshara Global Real Estate Development se présente comme une entreprise familiale active à Dubaï depuis plus de quatre décennies — officiellement plus ancienne que bien des promoteurs aujourd’hui célèbres de la ville. Pourtant, sur le marché résidentiel, dans le champ de vision des courtiers et des acheteurs de logements, elle est connue pour un nombre relativement restreint de projets compacts dans un seul quartier, Jumeirah Village Circle, plutôt que pour le grand portefeuille reconnaissable que l’on attendrait d’une société forte de plus de quarante-cinq ans d’histoire.
Rien d’inhabituel pour une entreprise familiale du Moyen-Orient : une part importante de l’activité peut se dérouler pendant des décennies dans des domaines voisins — de la construction générale à la gestion des actifs de la famille — avant qu’une partie de l’entreprise ne devienne un promoteur résidentiel visible, qui vend des logements à des acheteurs finaux. Pour un nouvel acheteur, cela signifie qu’il faut juger la société sur ce qui est réellement visible et vérifiable, et non sur l’ancienneté déclarée de l’entreprise.
Ce qui a réellement été construit — des immeubles compacts dans un seul quartier
Les deux projets résidentiels connus de la société se trouvent dans le même quartier, JVC, ce qui indique une concentration sur un emplacement précis plutôt qu’une volonté de s’éparpiller dans toute la ville. L’un des projets a été livré il y a quelques années et a depuis construit son propre historique d’exploitation ; l’autre puise dans des références architecturales baroques françaises — un choix décoratif inhabituel pour le segment de masse de JVC, où la plupart des immeubles voisins paraissent bien plus fonctionnels.
Les deux immeubles sont compacts par leur nombre d’étages et de logements : ce ne sont pas des tours de plusieurs centaines d’unités, mais des immeubles résidentiels de taille moyenne, typiques du quartier à l’époque de sa construction active. Cela correspond au profil général de JVC : un quartier résidentiel de masse, densément bâti de projets similaires signés par de nombreux promoteurs.
Comment on y vit après la livraison
Le plus ancien projet connu de la société a été livré il y a assez longtemps pour avoir un véritable historique d’exploitation — c’est la meilleure source d’information sur la qualité du travail du promoteur : on juge l’état de la façade, des ascenseurs et des parties communes plusieurs années après l’emménagement, plutôt que de s’appuyer sur la réputation générale de l’entreprise familiale.
Dans le tissu dense de JVC, où des dizaines de projets similaires de sociétés différentes se côtoient, l’écart entre promoteurs se voit souvent justement dans les détails de l’entretien après la livraison — le soin avec lequel les charges de copropriété (service charge) sont collectées, la prévisibilité du travail de la société de gestion — et cela peut et doit être vérifié en personne, en visitant les immeubles déjà livrés de la société.
La limite de la transparence — une entreprise familiale sans information publique
Contrairement aux promoteurs cotés comme Emaar ou Aldar, une société familiale n’a aucune obligation de publier ses comptes, que l’acheteur pourrait étudier avant la transaction. C’est typique d’une entreprise familiale privée, mais cela signifie que la solidité financière de la société ne peut guère s’apprécier que par des signes indirects — projets livrés avec succès, absence de gros scandales de retard — plutôt que par des chiffres de bilan.
Pour un acheteur, ce n’est pas forcément alarmant — de nombreux promoteurs fiables de ce marché sont privés — mais c’est une raison d’être plus rigoureux dans la vérification formelle du projet concerné : enregistrement, compte séquestre (escrow), statut du promoteur dans le registre en vigueur, car les affirmations générales sur une histoire de quarante-cinq ans ne se confirment pas aussi facilement que l’information publiée par une société cotée.
Ce qu’il faut vérifier avant d’acheter
L’état réel de l’immeuble de JVC déjà livré — façade, ascenseurs, performance de la société de gestion et historique des charges de copropriété, si vous pouvez obtenir ces informations auprès des résidents actuels ou par l’intermédiaire d’un agent qui travaille dans l’immeuble. L’enregistrement du promoteur dans le registre en vigueur du Land Department et le statut du compte séquestre pour tout nouveau projet.
La comparaison du prix au pied carré avec les voisins directs de JVC — dans ce quartier densément bâti, c’est le moyen le plus direct de savoir si la société vend au prix du marché ou fait payer un supplément pour l’architecture inhabituelle de l’un de ses projets. L’historique des reventes enregistrées dans l’immeuble déjà livré.
Comment je travaille avec ses biens
Avec ce promoteur, je conseille toujours au client de s’appuyer sur ce qui peut être vu et vérifié en personne — l’état de l’immeuble de JVC déjà livré — plutôt que sur l’histoire familiale affichée depuis des décennies, difficile à confirmer de façon indépendante. Cela ne veut pas dire qu’il ne faut pas faire confiance à la société, mais que la base de preuves est ici différente de la transparence d’un promoteur coté.
Pour des plans précis, je compare le prix avec ceux des voisins directs de JVC — dans un quartier densément bâti, c’est la manière la plus honnête de savoir si le prix d’un projet donné est justifié, plutôt que de se fier à des formules générales sur la réputation familiale de la société.
La société est active depuis 1980, mais son portefeuille résidentiel visible publiquement sous ce nom se limite à deux petits projets à JVC — l’essentiel de ses quarante-cinq ans d’histoire familiale n’est pas documenté dans les sources ouvertes aussi bien qu’il le serait pour un promoteur coté. Jugez la société sur ce qui peut réellement être vérifié : l’état de ses immeubles déjà livrés à JVC, et non sur de grandes affirmations d’une longue histoire familiale difficiles à confirmer de façon indépendante.
Questions fréquentes
Akshara Global Real Estate Development est-il un promoteur fiable ?
Fondation : 1980, entreprise familiale. Vérifiez Akshara Global Real Estate Development dans le registre public du Land Department, et non dans le marketing : statut de la licence, avancement des travaux projet par projet et compte séquestre enregistré s’y trouvent. Les paiements sur plan (off-plan) arrivent sur ce compte séquestre sous le contrôle de la RERA et ne parviennent au promoteur qu’après vérification des étapes de construction. Le dossier complet figure plus haut sur la page.
Quels projets Akshara Global Real Estate Development construit-il ?
Le catalogue du site recense 1 projet d’Akshara Global Real Estate Development, chacun avec une fiche d’immeuble — étages, logements, date de livraison et répartition des chambres. Ils sont listés plus haut, et le bloc « Où ils construisent » indique les quartiers où se concentrent le plus de ses lots. Les lots en vente apparaissent directement sous leur projet.
Faut-il acheter auprès d’Akshara Global Real Estate Development en direct ou par un courtier ?
Le prix est le même : en off-plan, c’est le promoteur qui paie la commission du courtier, pas l’acheteur, donc s’adresser directement au bureau de vente n’économise rien. La différence est ailleurs — le bureau de vente d’un promoteur ne présente que ses propres projets et ne vous dira pas que la même chose coûte moins cher à côté ni que ce projet est livré plus tard qu’annoncé. En revente et en cession, la commission est la commission standard : 2 % plus TVA.
Faut-il acheter chez Akshara Global Real Estate Development ?
Cela dépend de ce que vous achetez et pourquoi. Envoyez-moi votre budget et la mission que le bien doit remplir — je vous dirai quels projets de ce promoteur ont du sens aujourd’hui et lesquels je laisserais de côté.
Demander une consultation
Nom et téléphone — nous revenons vers vous avec quelques questions sur votre objectif et une première proposition.