
Lamar Development
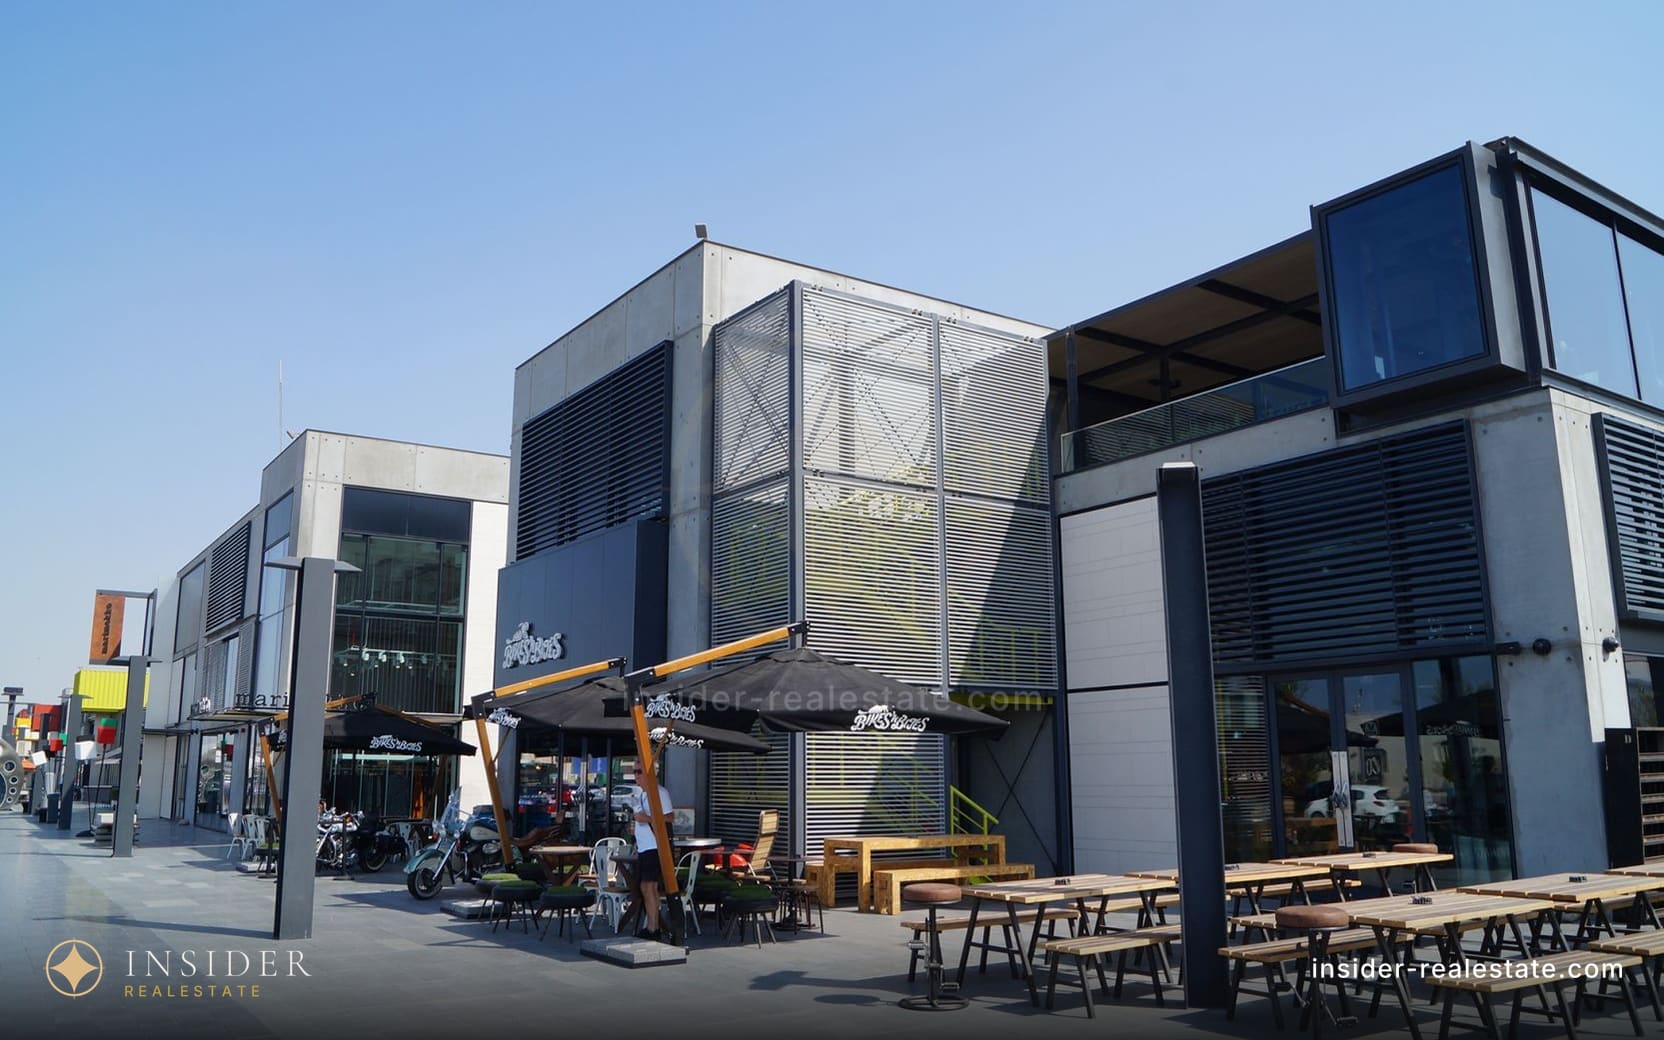
Une petite société privée qui ne construit pas des maisons isolées mais des quartiers intimes à usage mixte au bord du Dubai Canal : commerces, restauration et programmation culturelle en rez-de-chaussée, et pas seulement une tour résidentielle.
2 projets de ce promoteur figurent au catalogue. Aucun de ses biens n’est actuellement dans le stock à prix réduit — les annonces voisines sont ci-dessous.
- Un cadre de vie au bord du canal dans un quartier central
- Un format à usage mixte avec des commerces en bas
- Un petit immeuble plutôt qu’une grande tour
- Des acheteurs prêts à examiner de plus près un jeune promoteur
L’entreprise en bref
Fondateurs
Abdullah Alajaji et Rayyan Al Ajaji
Parlez à un courtier agréé : 📲 +971 50 120 32 64 sur WhatsApp, @dubai_oleg sur Telegram
Projets
Park Lamar à Al Wasl, sur le Dubai Canal, et Sea Mirror Residences à Jumeirah 2
Quel type de promoteur est-ce ?
Ce que c’est
Lamar Development est une petite société privée à l’origine de deux projets dans certains des quartiers les plus établis et les plus prestigieux de Dubaï : sur le canal à Al Wasl, et à Jumeirah 2, à quelques pas de la mer. Ce n’est pas un promoteur de masse au portefeuille dispersé dans toute la ville, mais une société intimiste concentrée sur un morceau compact de terrain central où presque rien n’est resté inconstruit.
L’échelle de la société est nettement inférieure à celle des grands acteurs de cette liste, et l’on dispose de peu d’informations publiques sur son parcours antérieur. C’est typique des jeunes promoteurs privés dans les quartiers centraux prestigieux : le capital et les relations pour y entrer existent, tandis que l’historique public reste à construire.
Le produit : un quartier, pas seulement un immeuble
Le projet phare de la société au bord du canal est conçu non comme une tour résidentielle isolée mais comme un ensemble à usage mixte, avec commerces, restauration et programmation culturelle en rez-de-chaussée — un modèle que l’on associe d’ordinaire, à Dubaï, à des promoteurs d’une tout autre envergure, travaillant à l’échelle de quartiers entiers. Pour une petite société, cette ambition suppose une coordination de chantier plus complexe que pour un projet résidentiel ordinaire.
Le second projet de la société, plus proche de la mer à Jumeirah, est plus simple et plus proche d’un immeuble résidentiel standard. La différence entre les deux montre une société qui expérimente des formats plutôt que de répéter un seul modèle — cela peut être le signe d’une certaine souplesse, ou celui qu’une formule de produit stable ne s’est pas encore dégagée.
Géographie : le canal et la mer, pas la périphérie
Les deux projets se trouvent dans une zone où il ne reste presque aucun terrain libre et où les promoteurs voisins sont des noms nettement plus grands et mieux connus. Opérer dans cet environnement est plus difficile pour une jeune société : le foncier est plus cher, les attentes des acheteurs sont plus élevées, et la comparaison ne se fait pas avec les promoteurs du segment de masse, mais avec les noms les plus prestigieux de la ville.
Cela explique aussi le positionnement tarifaire : le produit de la société ne rivalise pas par son prix d’entrée mais par son emplacement et l’intimité de son format — un petit immeuble sur le canal ou en bord de mer, et non une tour en périphérie à bas prix au pied carré.
Les risques d’un jeune promoteur privé
La société n’a pas vingt ans d’historique de livraisons sur lesquels s’appuyer pour évaluer le risque, ce qui change toute la logique de la due diligence : ce qui compte, ce n’est pas la réputation de la marque, mais les documents précis du projet précis — le compte séquestre (escrow), le statut Oqood, le contrat avec l’entreprise générale et le pourcentage réel, et non annoncé, d’avancement de la construction au moment de votre visite.
Une petite taille ne signifie toutefois pas automatiquement un risque plus élevé : un promoteur intimiste mène moins de projets en parallèle, donc moins de risque que l’attention et les ressources de l’équipe soient dispersées sur une douzaine de chantiers à la fois, comme cela peut arriver aux grands promoteurs au sommet d’un cycle de ventes.
Le marché de la revente
Les deux projets sont encore relativement récents sur le marché, et il n’existe pas encore beaucoup d’historique de revente pour en juger — la liquidité doit s’évaluer par rapport à des biens comparables du même quartier d’autres promoteurs plutôt qu’à partir des statistiques de la société elle-même. Les emplacements en bord de canal et en bord de mer demeurent en eux-mêmes un argument solide de liquidité, quel que soit le promoteur.
Le parcours restreint de la société signifie qu’à la revente dans les années à venir, la réputation du quartier et la qualité de l’immeuble pèseront plus lourd que le seul nom du promoteur — il n’a pas encore acquis la notoriété de ses grands voisins.
Comment je travaille avec ses biens
Pour les projets de cette société, je commence par vérifier le compte séquestre (escrow) et l’avancement réel du chantier sur place plutôt que de me fier aux supports marketing — avec un historique public limité, c’est la seule source fiable disponible. Ensuite, je vérifie qui est l’entreprise générale et quelle expérience elle a de projets d’échelle et de complexité comparables, surtout pour l’ensemble à usage mixte du canal.
Et j’explique séparément aux clients qu’acheter chez un jeune promoteur privé dans un quartier prestigieux est un pari non seulement sur l’emplacement mais sur une équipe précise, qui construit encore sa réputation publique au lieu de confirmer une réputation déjà établie.
Il s’agit d’une jeune société privée sans long historique public de livraisons, et presque tout ce que l’on sait de sa fiabilité de promoteur repose aujourd’hui sur un ou deux projets en cours. Vérifiez le compte séquestre (escrow), l’avancement réel du chantier et l’entité figurant au contrat plus attentivement que pour un promoteur doté d’un portefeuille de vingt ans — il n’y a tout simplement pas autant de données sur lesquelles s’appuyer ici.
Questions fréquentes
Quels projets Lamar Development construit-il ?
Plus haut sur cette page : 2 projets de Lamar Development issus de notre catalogue, chacun avec une fiche détaillant les étages, les logements, la livraison et le nombre de chambres. Les biens en vente, lorsqu’il y en a, figurent directement sous le projet.
Faut-il acheter chez Lamar Development en direct ou via un courtier ?
Côté argent, il n’y a aucune différence : sur plan, le courtier est rémunéré par Lamar Development, pas par vous, donc appeler directement le bureau de vente n’économise rien. Ce qui change, c’est le point de vue — l’équipe commerciale du promoteur ne vend que ses propres immeubles et ne mentionnera pas que le même bien coûte moins cher à côté ni que ce projet est livré plus tard. En revente et en cession, la commission est de 2 % plus TVA, comme d’habitude.
Vaut-il la peine d’acheter chez Lamar Development
Cela dépend de ce que vous achetez et pourquoi. Décrivez le budget et l’objectif — je vous indiquerai lesquels des immeubles de ce promoteur se justifient aujourd’hui et lesquels il vaut mieux laisser de côté.
Demander une consultation
Nom et téléphone — nous revenons vers vous avec quelques questions sur votre objectif et une première proposition.