
Кому доступна ипотека в ОАЭ: профиль заёмщика, которого одобряет банк
Ипотечный рынок ОАЭ — это порядка 55 миллиардов дирхамов в год. Для покупателя недвижимости это означает, что кредитные деньги в стране есть, они дешёвые по мировым меркам и они реально работают: значительная часть сделок проходит с участием банка. И одновременно с этим ипотека здесь доступна далеко не каждому, кто пришёл в отделение с выбранной квартирой. Решение принимается по профилю заёмщика, а не по объекту, и понимать это нужно до внесения депозита, а не после.
Банк оценивает заёмщика, а не квартиру
Логика покупателя обычно идёт от объекта: есть квартира, есть её цена, есть недостающая сумма — значит, нужен кредит. Логика банка обратная. Сначала оценивается человек: сколько он зарабатывает, чем это подтверждается, насколько доход стабилен, какие у него уже есть обязательства и как он их обслуживал. По итогам этой оценки появляется максимальная сумма, которую банк готов выдать конкретному заёмщику. Объект проверяется вторым шагом — как залог, на предмет ликвидности, застройщика, состояния и корректности документов.
Отсюда следует практический вывод, который экономит и деньги, и нервы: сумма сделки определяется не ценой понравившейся квартиры, а тем, что банк готов дать именно вам. Поиск объекта имеет смысл начинать, уже зная эту цифру.
Обращайтесь к профессионалам: 📲 +971 50 120 32 64 WhatsApp, @dubai_oleg Телеграм
В профиль заёмщика входит несколько блоков, и провал в любом из них меняет условия или приводит к отказу:
- Источник дохода — зарплата, дивиденды, доход от бизнеса, доход от аренды; важно не только сколько, но и чем подтверждается.
- Стабильность — банк смотрит движение по счетам за последние 6–12 месяцев, а не разовое поступление.
- Кредитная история — местная и та, что осталась в стране прежнего проживания.
- Действующие обязательства — кредиты, лизинг автомобиля, лимиты по кредитным картам.
- Статус — резидент ОАЭ или нерезидент, гражданство, тип визы.
- Возраст на дату последнего платежа по кредиту — от него зависит максимальный срок.
Резидент и нерезидент: два разных маршрута
Резидент ОАЭ находится в более выгодном положении. У него есть местный счёт, понятный работодатель или лицензированная компания, локальная кредитная история и подтверждаемый денежный поток внутри страны. Такому заёмщику доступна более высокая доля финансирования, более длинный срок и более мягкая ставка, а список банков, готовых работать с заявкой, шире.
Нерезидент тоже может получить ипотеку в ОАЭ — и это принципиальное отличие Эмиратов от большинства рынков, где иностранцу без вида на жительство кредит на жильё просто не выдают. Но условия строже: выше первоначальный взнос, выше ставка, короче список банков и жёстче требования к подтверждению дохода в своей стране. Документы при этом часто нужны с переводом и легализацией, и на это закладывается дополнительное время.
Отдельно стоит учитывать валюту дохода. Если доход в валюте, отличной от дирхама или доллара, банк видит в этом дополнительный риск и может это учесть в расчёте.
Наёмный сотрудник и собственник бизнеса
Наёмный сотрудник проходит проверку быстрее всех. Базовый комплект — трудовой договор, справка от работодателя с указанием дохода, выписка по счёту за последние полгода, паспорт и виза. Если зарплата приходит на счёт в местном банке регулярно и одной и той же суммой, профиль собирается почти автоматически.
У собственника бизнеса маршрут длиннее. Банк смотрит на возраст компании, действующую лицензию, обороты по корпоративным счетам, отчётность, а личным доходом считает не выручку компании, а то, что документально распределено на владельца. Поэтому предприниматель, у которого «всё в обороте», может получить одобрение меньше, чем наёмный менеджер с заметно более скромной зарплатой. Это не предвзятость, а способ оценки риска, и к нему готовятся заранее — за месяцы, а не за неделю до сделки.
Долговая нагрузка и кредитная история
В ОАЭ действует ограничение на совокупную долговую нагрузку: суммарные ежемесячные платежи по всем обязательствам не должны превышать половину подтверждённого дохода заёмщика. В расчёт попадают платежи по действующим кредитам, автолизинг и — что для многих становится неприятным открытием — часть лимита по кредитным картам, независимо от того, пользуетесь вы ими или нет.
Практическая картина выглядит так: человек с хорошим доходом получает одобрение заметно ниже ожидаемого, потому что у него открыты несколько карт с большими лимитами и не закрыт автокредит. Закрытие лишних лимитов перед подачей заявки — самая дешёвая подготовительная мера из всех возможных, и она напрямую увеличивает доступную сумму.
Кредитная история проверяется по местному кредитному бюро. Просрочки, проблемные закрытия, неоплаченные остатки по старым картам видны банку сразу. Объяснить их постфактум сложно, а вот выдержать шесть месяцев без единой просрочки до подачи заявки — вполне рабочая тактика.
Первоначальный взнос и расходы, которых нет в ставке
Часть стоимости объекта всегда оплачивается собственными средствами. Размер этой части зависит от статуса заёмщика, стоимости объекта, от того, первая это покупка или последующая, и от того, идёт речь о готовом жилье или о строящемся. Конкретные доли устанавливает регулятор и уточняет каждый банк, поэтому цифру всегда проверяют на дату сделки. Важно другое: заёмные деньги в качестве первого взноса банк не приветствует и происхождение средств проверяет.
Кроме взноса, в бюджет сделки закладывают расходы, которые не отражены в рекламной ставке:
- Регистрационный сбор земельного департамента при переходе права.
- Регистрация ипотеки — отдельный сбор, считается от суммы кредита.
- Комиссия банка за оформление кредита.
- Оценка объекта аккредитованным оценщиком.
- Страхование жизни заёмщика и страхование недвижимости — обязательные при ипотеке.
Сумма этих статей ощутима, и именно её чаще всего не хватает в момент подписания — потому что считали только взнос и ежемесячный платёж.
Правильный порядок действий
Самая дорогая ошибка на этом рынке — идти от объекта. Покупатель находит квартиру, вносит депозит, подписывает договор купли-продажи и только после этого обращается в банк. Если приходит отказ или одобренная сумма оказывается ниже нужной, депозит теряется целиком или возвращается с потерями, а сроки по договору уже идут.
Рабочая последовательность выглядит иначе:
- Проверка профиля — доход, обязательства, кредитная история, доступные собственные средства.
- Предварительное одобрение — банк называет сумму, ставку и срок; документ действует ограниченный период.
- Выбор объекта в пределах одобренной суммы с учётом расходов по сделке.
- Оценка и финальное одобрение под конкретный объект.
- Сделка и регистрация права и залога.
И ещё одно наблюдение, которое сильно влияет на результат: кредитная политика у банков разная, и один и тот же заёмщик получает у них разные суммы и разные ставки. Поэтому заявку имеет смысл вести параллельно в нескольких банках и сравнивать полную стоимость кредита, а не только процент из баннера.
Частые вопросы
Можно ли получить ипотеку в ОАЭ без вида на жительство? Да, нерезиденты кредитуются, и это отличает рынок Эмиратов от большинства других. Но первоначальный взнос выше, ставка выше, а список банков, работающих с такими заявками, короче.
Что банк смотрит в первую очередь? Подтверждаемость и стабильность дохода и уже имеющуюся долговую нагрузку. Объект проверяется вторым шагом, как залог.
Почему одобренная сумма меньше ожидаемой? Чаще всего из-за действующих обязательств: автокредита и лимитов по кредитным картам, которые учитываются в расчёте нагрузки даже без фактического использования.
Сколько действует предварительное одобрение? Ограниченный срок, который каждый банк определяет сам. Получать его сильно заранее смысла нет — обычно его берут перед активным поиском объекта.
Отличаются ли условия по готовому жилью и по стройке? Да, строящиеся объекты финансируются по отдельным правилам, и доля собственных средств там выше. Это учитывают при выборе между вторичным рынком и покупкой у застройщика.
Вывод
Ипотечный рынок ОАЭ объёмом около 55 миллиардов дирхамов в год — это реальный ресурс для покупателя недвижимости, но доступ к нему определяется подготовленностью заёмщика, а не наличием понравившейся квартиры. Банк оценивает источник и стабильность дохода, кредитную историю, долговую нагрузку, статус и возраст, и по итогам этой оценки называет сумму. Поэтому правильная работа начинается не с просмотров, а с проверки собственного профиля и предварительного одобрения. Тем, кто подходит к этому заранее — закрывает лишние кредитные лимиты, держит полгода без просрочек, собирает подтверждения дохода и сравнивает условия нескольких банков, — рынок даёт одни из самых дешёвых жилищных денег в мире.
Обращайтесь к профессионалам: 📲 +971501203264 Воцап, @dubai_oleg Телеграм.
Смотреть ролик на YouTube: Кому доступна ипотека в ОАЭ: профиль заёмщика, которого одобряет банк
✍️ Напиши нам на Воцап и получи бесплатную консультацию.
✅ Подписывайся, здесь всё про инвестиции, недвижимость, бизнес и переезд за рубеж.
Видео на эту тему
Ипотека в ОАЭ · разборы и короткие ответы с канала
 ShortsКому банки Дубая охотнее одобряют ипотеку в 2026 году: сравнение категорий заёмщиков28 апреля 2026 г.
 ShortsЧто проверяет банк перед выдачей ипотеки в Дубае: взгляд изнутри на андеррайтинг28 апреля 2026 г.
 ShortsИпотека в Дубае для иностранцев и нерезидентов: доступность, требования банков и пошаговый процесс20 апреля 2026 г.
 ShortsПодготовка к ипотеке в Дубае: главный совет будущему заёмщику и пошаговый план действий5 мая 2026 г.
 ShortsКак подготовиться к ипотеке в Дубае: пошаговые рекомендации будущему заёмщику3 мая 2026 г.
Об этом в новостях
То же самое текстом — разборы и новости по теме ролика.
Ипотека под вторичный офф-план в Дубае: как выйти из рассрочки, которую стало тяжело платить
Банки Дубая начали финансировать покупку строящихся объектов на вторичном рынке. Условия: готовность дома не менее 50%, ограниченный список застройщиков и легализованный статус заёмщика в ОАЭ. Для владельца это способ не выходить из сделки.
Три цены одного метра в Дубае: чем цена сделки, запрос продавца и оценка банка отличаются друг от друга
У одной и той же квартиры в Дубае может быть три разные цены: та, что просит продавец в объявлении, та, что фиксируется в реестре DLD после сделки, и та, что называет оценщик банка. Разрыв между запросом продавца и ценой сделки на рынке обычно 6–9%. Разбираем, как это влияет на сумму кредита.
Доход для ипотеки в Дубае: сколько нужно зарабатывать и как оформить кредит по шагам
Резиденту-наёмному сотруднику банки Дубая обычно называют порог от 15 000 дирхамов в месяц, самозанятому — выше, нерезиденту с доходом за рубежом — свой набор условий. Общее правило одно: платежи по всем кредитам не должны превышать 50% дохода. Разбираем требования и шаги оформления.
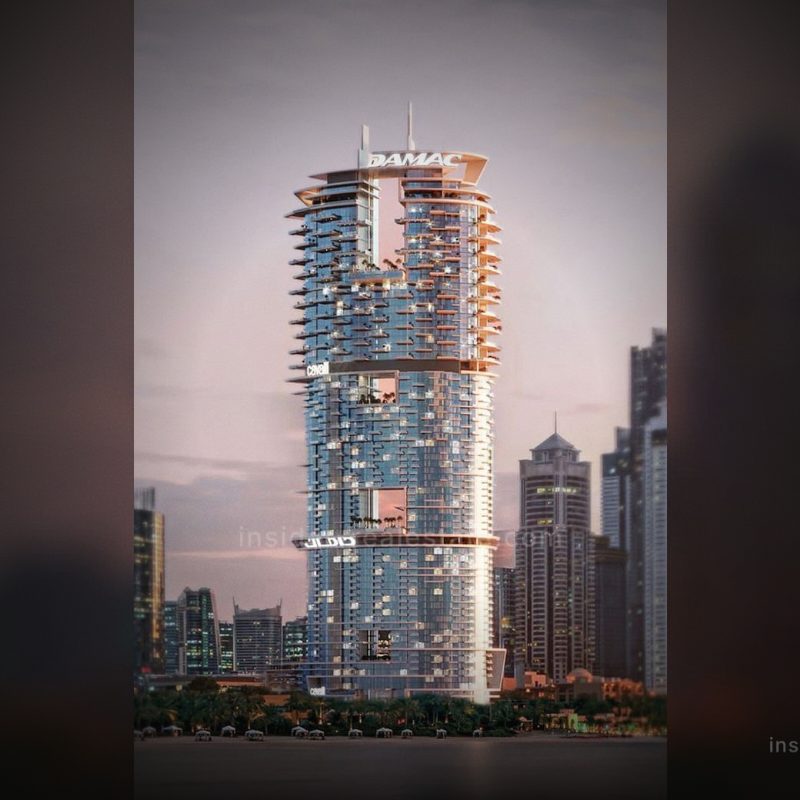
Ипотека на строящееся жильё в Дубае: какие банки и застройщики дают кредит до ключей
Damac и ADIB открыли ипотеку на объекты с готовностью от 35% при оплате 50% цены (март 2025). В 2026 году Emirates NBD запустил программу для Meraas, Nakheel и Dubai Properties от 30% готовности, ADCB — предодобрение на 12 месяцев со ставкой от 3,49%.
Продажа квартиры в ипотеке в Дубае: как погасить кредит и сколько это стоит на самом деле
Ипотеку в ОАЭ нельзя перенести на другой объект — при продаже её всегда закрывают полностью, своими деньгами или деньгами покупателя на сделке. Комиссия за досрочное погашение ограничена 1% остатка или 10 000 дирхамов. Считаем, из чего складываются расходы продавца.
Ставка ЦБ ОАЭ: от 5,40% до 3,65% и первое повышение до 3,90% — что будет с ипотекой
С сентября 2024 по декабрь 2025 года ЦБ ОАЭ шесть раз снижал базовую ставку — с 5,40% до 3,65%. 17 сентября 2026 года вслед за ФРС он поднял её на 0,25 п. п., до 3,90%. На кредите 1,5 млн дирхамов на 25 лет это около 210 AED в месяц.