
Доход для ипотеки в Дубае: сколько нужно зарабатывать и как оформить кредит по шагам
Резиденту-наёмному сотруднику банки Дубая обычно называют порог от 15 000 дирхамов в месяц, самозанятому — выше, нерезиденту с доходом за рубежом — свой набор условий. Общее правило одно: платежи по всем кредитам не должны превышать 50% дохода. Разбираем требования и шаги оформления.
Первый вопрос, который слышит покупатель, обратившись в банк за ипотекой в Дубае, — не про объект, а про доход. Банки в ОАЭ считают не то, сколько стоит квартира, а то, какую регулярную сумму заёмщик может подтвердить документами. Порог у каждого банка свой, но диапазоны, с которыми работает рынок, известны и относительно стабильны из года в год.
Какой доход обычно просят
- Резидент-наёмный сотрудник в ОАЭ. Большинство банков начинают рассматривать заявки от 15 000 дирхамов в месяц, у части — порог ниже, около 10 000, но тогда меньше и сумма одобрения.
- Самозанятый или владелец бизнеса в ОАЭ. Обычно выше — от 20 000–25 000 дирхамов, и вместо расчётного листа банк смотрит на обороты компании и налоговую отчётность за один-два года.
- Нерезидент с доходом за рубежом. Требования жёстче: банки принимают заявки реже, порог дохода выше среднего резидентского, а первый взнос обычно начинается от 25% вместо 20%.
Во всех случаях действует общее правило Центробанка ОАЭ — коэффициент долговой нагрузки (DBR): сумма всех ежемесячных платежей по кредитам, включая новую ипотеку, не может превышать 50% подтверждённого дохода. Действующий автокредит или крупная кредитная карта уменьшают сумму, на которую можно рассчитывать, даже при высокой зарплате.
Оформление по шагам
- Pre-approval. Банк на основе дохода и кредитной истории (проверяется через бюро AECB) называет предварительную сумму и условия — это делается до выбора объекта и обычно занимает несколько дней.
- Выбор объекта и MOU. Подписывается стандартная форма F с задатком около 10% и, если сделка зависит от ипотеки, с отдельным пунктом об этом.
- Оценка объекта банком. Стоит 2500–3500 дирхамов плюс НДС, и от неё зависит финальная сумма кредита — не от цены сделки.
- Финальное одобрение. Банк подтверждает сумму и ставку после оценки и проверки всех документов.
- NOC и перевод денег. NOC от застройщика или продавца, банк переводит деньги через Trustee Office, покупатель получает новое свидетельство о собственности с отметкой об ипотеке.
Что чаще всего снижает сумму одобрения
Помимо действующих кредитов, банки учитывают возраст заёмщика — платёж по кредиту должен закрыться до определённого возраста, обычно 65 лет для наёмных сотрудников и 70 для владельцев бизнеса, поэтому у заёмщика 55 лет срок кредита короче, а ежемесячный платёж выше при той же сумме. Влияет и стаж работы у текущего работодателя: у части банков требование — не менее шести месяцев на месте, у части — год. Доход, который не проходит через зарплатную систему WPS или не подтверждён банковской выпиской за 6 месяцев, банки обычно не принимают в расчёт вовсе.
Обращайтесь к профессионалам: 📲 +971 50 120 32 64 WhatsApp, @dubai_oleg Телеграм
Полный список требований банков, включая первый взнос и возраст, — в разборе «ипотека для иностранца: пять требований». Посчитать платёж под свой доход можно в ипотечном калькуляторе.
Видео на эту тему
То же самое голосом и с примерами — разборы на YouTube-канале.


Об этом в новостях
Другие материалы сайта про то же самое.
Исламская ипотека в ОАЭ: иджара, мурабаха и мушарака — чем они отличаются от обычного кредита
В ОАЭ банк финансирует жильё двумя путями: обычным кредитом под процент и по исламской схеме — арендой с выкупом (иджара), продажей с наценкой (мурабаха) или долевым выкупом (мушарака). Лимиты ЦБ одни для всех: до 80% стоимости и платёж до 50% дохода. Где разница для покупателя.
Ипотека в Дубае: сбор DLD 4% и комиссия агента с 2025 года не входят в кредит — сколько нужно своих
С 1 февраля 2025 года по указанию ЦБ ОАЭ банки не финансируют 4% сбора Земельного департамента и 2% комиссии агента. На квартиру за 2 млн дирхамов это 120 тысяч сверх первого взноса. Считаем полный бюджет входа и способы его сократить.
Гарантированная доходность 7% и ипотечное плечо: откуда берутся 12% и где подвох
Разбираем на цифрах, как гарантированная застройщиком аренда в 7% превращается в 12% годовых на вложенный капитал за счёт кредита — и какие пять условий договора нужно проверить, прежде чем принимать такой расчёт всерьёз.
Продажа квартиры в ипотеке в Дубае: как погасить кредит и сколько это стоит на самом деле
Ипотеку в ОАЭ нельзя перенести на другой объект — при продаже её всегда закрывают полностью, своими деньгами или деньгами покупателя на сделке. Комиссия за досрочное погашение ограничена 1% остатка или 10 000 дирхамов. Считаем, из чего складываются расходы продавца.
Ипотека на строящееся жильё в Дубае: какие банки и застройщики дают кредит до ключей
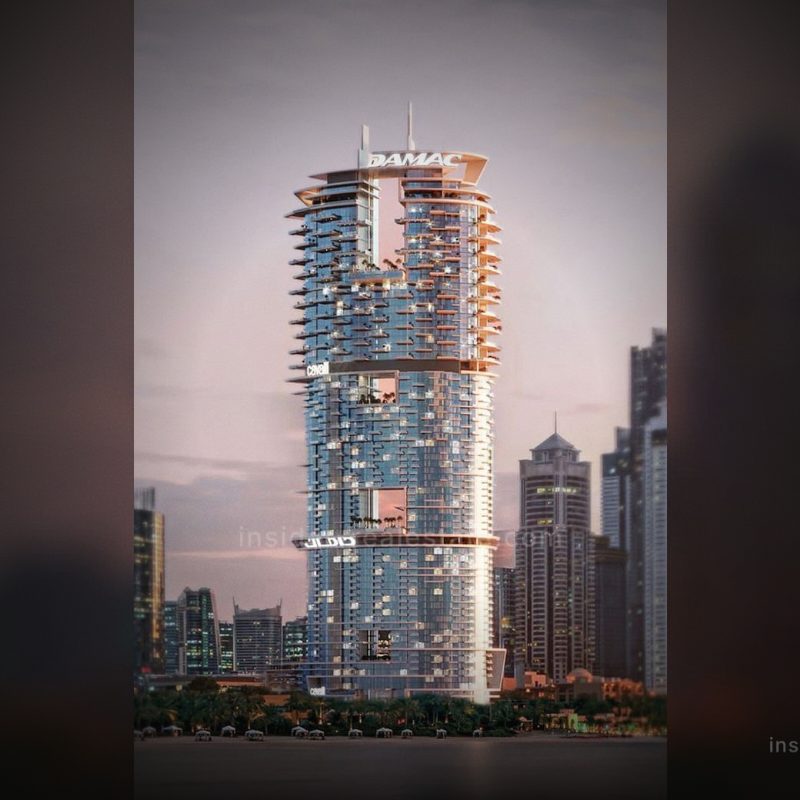
Damac и ADIB открыли ипотеку на объекты с готовностью от 35% при оплате 50% цены (март 2025). В 2026 году Emirates NBD запустил программу для Meraas, Nakheel и Dubai Properties от 30% готовности, ADCB — предодобрение на 12 месяцев со ставкой от 3,49%.
Ипотека в Дубае для иностранца: пять требований, из которых обычно хватает трёх
Резидентская виза, работа или своя компания в ОАЭ, первый взнос от 25% плюс 6–7% на оформление, возраст от 21 до 65 лет и желательно уже оплаченная собственность. Разбираем требования банков и что делать, если подходите не по всем пунктам.