
Ипотека в ОАЭ «для избранных»: что решает банк на самом деле
Представление о том, что ипотека в ОАЭ доступна только узкому кругу людей, устойчиво держится в разговорах о покупке недвижимости в Дубае. На практике круг потенциальных заёмщиков заметно шире, чем принято думать, а решение банка определяется не статусом клиента, а качеством его финансового профиля: структурой дохода, документальным подтверждением, текущей кредитной нагрузкой и полнотой пакета документов. Разница между отказом и одобрением почти всегда лежит в подготовке, а не в размере капитала.
Откуда взялся миф об «избранных»
У каждого банка есть представление о типовом заёмщике: требования к доходу, к его подтверждению, к долговой нагрузке и к комплекту бумаг. Человек, который приходит в банк самостоятельно и наугад, сравнивает себя не с этими требованиями, а со знакомым, которому «одобрили без вопросов». Так и рождается ощущение закрытого клуба, хотя речь идёт лишь о том, что один профиль был собран заранее, а другой собирался на ходу.
Второй источник мифа — разные результаты по одной и той же ситуации. Один банк отказывает, второй одобряет, третий одобряет, но на условиях, которые брать невыгодно. Со стороны это выглядит как лотерея. В действительности у банков разная кредитная политика, разный аппетит к разным типам дохода и разная чувствительность к деталям заявки.
Обращайтесь к профессионалам: 📲 +971 50 120 32 64 WhatsApp, @dubai_oleg Телеграм
Что такое ипотечный профиль
Ипотечный профиль — это финансовый портрет заёмщика, собранный так, чтобы банк прочитал его однозначно и без домыслов. Никакой магии в нём нет, есть последовательность и полнота.
- Источник дохода. Найм, собственный бизнес, дивиденды, арендные поступления — каждый тип банк оценивает по-своему и требует своих подтверждений.
- Подтверждение дохода. Важно не только сколько вы зарабатываете, но и чем именно это подтверждается и за какой период.
- Текущие обязательства. Кредиты, кредитные карты, рассрочки и поручительства формируют реальную нагрузку, которую банк считает по своим правилам.
- Первоначальный взнос. Значение имеет не только сумма, но и происхождение средств и то, как оно отражено в документах.
- Комплект документов. Полнота и порядок подачи влияют на срок рассмотрения сильнее, чем кажется.
- Выбор банка. Профиль направляется туда, где к такому случаю относятся спокойно, а не в первый попавшийся банк.
Именно из общего портрета банковского клиента и получаются те самые «избранные». Человек при этом не меняется — меняется то, как его ситуация выглядит для кредитного комитета: вместо набора вопросов без ответов банк видит понятную историю.
Почему подготовка идёт до выбора объекта
Типичная ошибка выглядит так: сначала выбрана конкретная квартира, внесён депозит, подписаны предварительные документы — и только потом начинается разговор с банком. Дальше идёт гонка: сроки по договору тикают, продавец ждёт, профиль собирается на бегу. Времени на подбор банка уже нет, и покупатель соглашается на те условия, которые предложили первыми.
Обратный порядок надёжнее. Сначала считается бюджет и собирается профиль, затем оформляется предварительное одобрение, и только после этого начинаются переговоры по объекту — с понятной суммой, взносом и сроком. Переговорная позиция покупателя с предодобрением на руках заметно сильнее: он подтверждён как платёжеспособная сторона и не зависит от того, успеет ли банк к дедлайну.
Семь дней на предварительное одобрение
Когда шаги проходятся последовательно, от и до, предварительное одобрение занимает порядка семи дней. Это нормальный рабочий срок для подготовленной заявки, а не исключение. Затягивается процесс обычно по трём причинам.
- Документы досылаются частями. Каждая недостающая бумага возвращает заявку в начало очереди рассмотрения.
- Доход подтверждён не тем. Банк ждёт один набор подтверждений, а получает другой — формально корректный, но не тот, который принимает его политика.
- Заявка ушла не в тот банк. Профиль изначально не соответствует кредитной политике выбранного учреждения, и отказ был предсказуем ещё до подачи.
Одобрение и выгодные условия — не одно и то же
Об этом забывают чаще всего. Получить «да» — только половина задачи. Вторая половина в том, на каких условиях это «да» выдано: процентная ставка, размер первоначального взноса, срок кредита, требования по страхованию, банковские комиссии. Один и тот же заёмщик с одним и тем же доходом может получить заметно различающиеся предложения просто потому, что профиль был подан по-разному и направлен в разные банки.
Разница в ставке, которая кажется незначительной на бумаге, за годы обслуживания кредита превращается в ощутимую сумму. Поэтому работа не заканчивается на факте одобрения: смысл в том, чтобы выйти на условия, которые заёмщик готов спокойно обслуживать весь срок, а не только в первые месяцы после сделки.
Что проверить до подачи заявки
- Полный список обязательств. Включая мелкие и давно забытые — банк всё равно их увидит.
- Набор подтверждений дохода. Уточните заранее, что именно и за какой период потребуется.
- Происхождение первоначального взноса. Средства должны выглядеть прозрачно с точки зрения банка.
- Комфортный платёж. Считайте от суммы, которую вы несёте без напряжения, а не от максимально одобряемой.
- Одна выверенная подача вместо веера заявок. Рассылка запросов в несколько банков наугад ухудшает общую картину.
Частые вопросы
Ипотека в ОАЭ действительно доступна не только резидентам? Круг потенциальных заёмщиков шире распространённого представления, но каждый случай оценивается индивидуально: значение имеют структура дохода, его подтверждение и текущая нагрузка.
Сколько занимает предварительное одобрение? При последовательно пройденных шагах — порядка семи дней. Основные задержки возникают из-за неполного пакета документов и подачи в неподходящий банк.
Можно ли подать заявку сразу в несколько банков? Технически да, но веерная рассылка наугад ухудшает картину. Разумнее подготовить профиль и направить его туда, где кредитная политика соответствует конкретному случаю.
Что важнее — размер дохода или его подтверждение? Банк работает с подтверждённым доходом. Высокий, но плохо документированный доход нередко даёт худший результат, чем скромный и прозрачный.
Когда начинать заниматься ипотекой — до или после выбора квартиры? До. Предодобрение на руках задаёт реальный бюджет и усиливает позицию в переговорах с продавцом.
Вывод
«Избранность» в ипотеке ОАЭ — это не статус и не связи, а подготовленный профиль и правильный порядок действий. Доступ к инструменту шире, чем кажется со стороны, и разница между отказом и хорошей ставкой определяется тем, пришли вы в банк с цельной финансовой историей или с набором разрозненных документов. Подготовка занимает время до сделки и экономит деньги все годы после неё.
Смотреть ролик на YouTube: Ипотека в ОАЭ «для избранных»: что решает банк на самом деле
✍️ Напиши нам на Воцап и получи бесплатную консультацию.
✅ Подписывайся, здесь всё про инвестиции, недвижимость, бизнес и переезд за рубеж.
Видео на эту тему
Ипотека в ОАЭ · разборы и короткие ответы с канала

 Shorts46сДефицит стройматериалов в Дубае: как на самом деле устроены закупки5 сентября 2026 г.
 Shorts57сИИ перестал советовать и начал делать: что изменилось на самом деле13 августа 2026 г.
 Shorts46сКому доступна ипотека в ОАЭ: профиль заёмщика, которого одобряет банк23 сентября 2026 г.
 ShortsЧто проверяет банк перед выдачей ипотеки в Дубае: взгляд изнутри на андеррайтинг28 апреля 2026 г.
Об этом в новостях
То же самое текстом — разборы и новости по теме ролика.
Программа для тех, кто покупает первое жильё в Дубае: рассрочка сбора и ипотека до 18 лет
Тринадцать крупнейших застройщиков и пять банков объединились с Земельным департаментом: ранний доступ к проектам, цены ниже рыночных, беспроцентная рассрочка на 4% регистрационного сбора и ипотека до восемнадцати лет для объектов до 5 млн дирхамов.
Три цены одного метра в Дубае: чем цена сделки, запрос продавца и оценка банка отличаются друг от друга
У одной и той же квартиры в Дубае может быть три разные цены: та, что просит продавец в объявлении, та, что фиксируется в реестре DLD после сделки, и та, что называет оценщик банка. Разрыв между запросом продавца и ценой сделки на рынке обычно 6–9%. Разбираем, как это влияет на сумму кредита.
Доход для ипотеки в Дубае: сколько нужно зарабатывать и как оформить кредит по шагам
Резиденту-наёмному сотруднику банки Дубая обычно называют порог от 15 000 дирхамов в месяц, самозанятому — выше, нерезиденту с доходом за рубежом — свой набор условий. Общее правило одно: платежи по всем кредитам не должны превышать 50% дохода. Разбираем требования и шаги оформления.
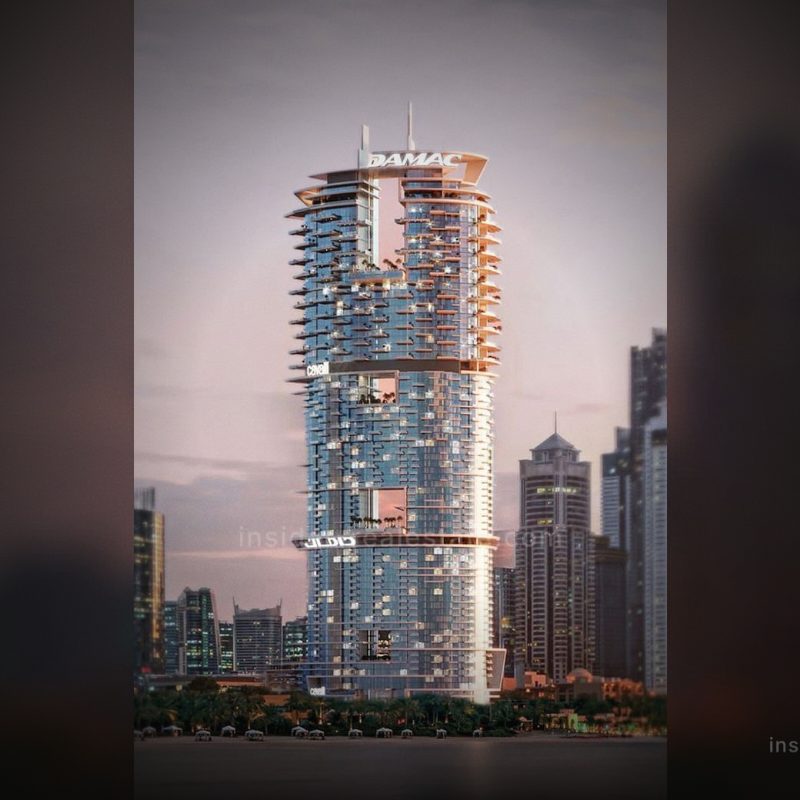
Ипотека на строящееся жильё в Дубае: какие банки и застройщики дают кредит до ключей
Damac и ADIB открыли ипотеку на объекты с готовностью от 35% при оплате 50% цены (март 2025). В 2026 году Emirates NBD запустил программу для Meraas, Nakheel и Dubai Properties от 30% готовности, ADCB — предодобрение на 12 месяцев со ставкой от 3,49%.
Продажа квартиры в ипотеке в Дубае: как погасить кредит и сколько это стоит на самом деле
Ипотеку в ОАЭ нельзя перенести на другой объект — при продаже её всегда закрывают полностью, своими деньгами или деньгами покупателя на сделке. Комиссия за досрочное погашение ограничена 1% остатка или 10 000 дирхамов. Считаем, из чего складываются расходы продавца.
Ставка ЦБ ОАЭ: от 5,40% до 3,65% и первое повышение до 3,90% — что будет с ипотекой
С сентября 2024 по декабрь 2025 года ЦБ ОАЭ шесть раз снижал базовую ставку — с 5,40% до 3,65%. 17 сентября 2026 года вслед за ФРС он поднял её на 0,25 п. п., до 3,90%. На кредите 1,5 млн дирхамов на 25 лет это около 210 AED в месяц.