Ипотека в Дубае на последний взнос
Последний взнос по off-plan — это те 40, 60, а иногда и 80 процентов стоимости, которые по плану оплаты вносятся на ключах. В 2022–2024 годах такие планы были нормой, и сейчас волна сдач пришла: где взять восемьсот тысяч, полтора миллиона или больше дирхамов разом.
Ответ короткий: этот платёж закрывается банком. В ОАЭ у семнадцати банков есть отдельные программы под оплату финального взноса на хандовере, а добавлять свои деньги сверх уже внесённого застройщику не нужно — банку нужен залог, и залогом становится сама квартира.
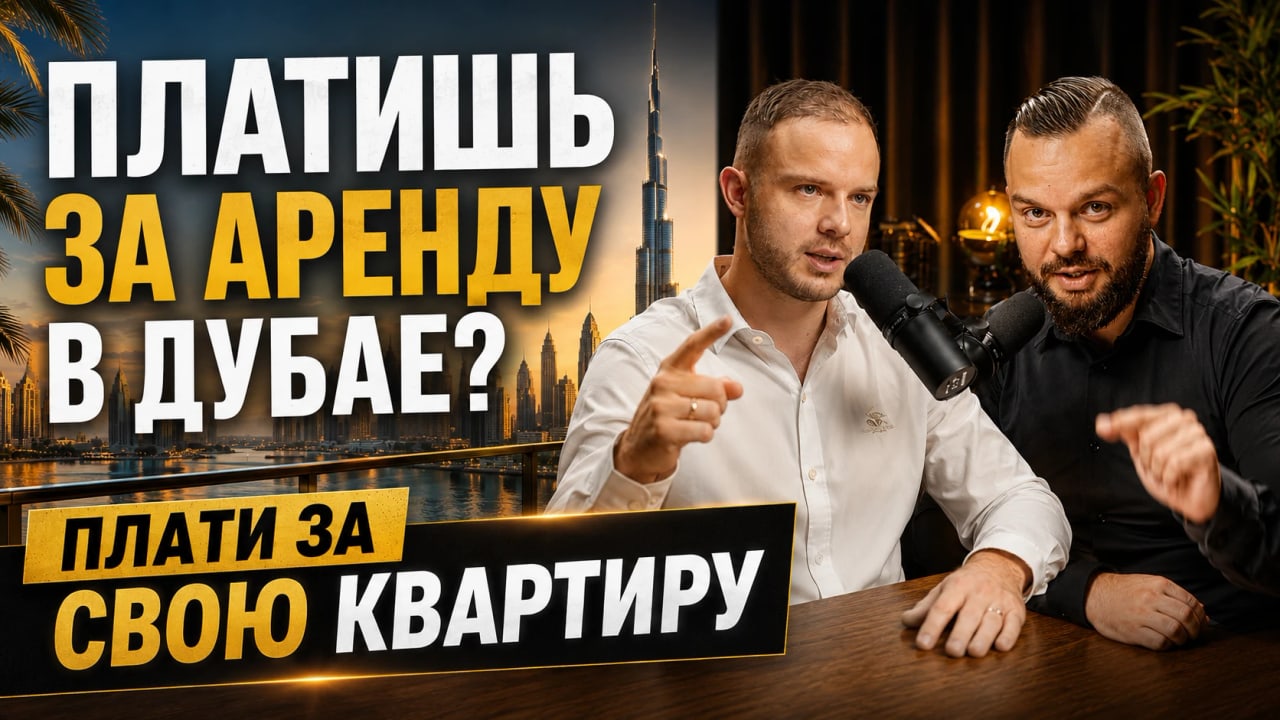
Ролик — интервью с ипотечным брокером, который занимается именно финальными платежами. Ниже то же самое текстом: сколько закрывает банк, за какой срок начинать, чем подтверждать доход и что делать, если платёж уже выставлен или просрочен.
Обращайтесь к профессионалам: 📲 +971 50 120 32 64 WhatsApp, @dubai_oleg Телеграм
Сколько закрывает банк и нужны ли свои деньги
Максимум по такой схеме — 80% от оценочной стоимости квартиры. Платёж в 60 или 70 процентов укладывается в этот потолок целиком; план «20% в стройку, 80% на ключах» — верхняя граница, но и его банк обрабатывает.
Собственного первоначального взноса не требуется: уплаченное застройщику за годы стройки засчитывается как вклад покупателя, квартира идёт в залог, и двадцати процентов «сверху» никто не просит. Если платить на ключах надо больше 80% цены, разницу добавляют своими.
Ограничение по количеству — до пяти жилых юнитов на человека: на первый банк даёт до 80% от оценки, на каждый следующий — до 60%.
За сколько месяцев начинать
Комфортный горизонт — год до сдачи, рабочий минимум — шесть месяцев. Дело не в скорости банка: перед выдачей final approval letter он хочет видеть историю поступлений примерно за полгода, а собрать её за месяц нельзя.
Ходит миф, что до сертификата готовности (BCC) стартовать с ипотекой невозможно. Наоборот: к моменту, когда сертификат выдан, пакет уже должен быть собран. Предодобрение при готовом профиле занимает около семи дней — долгая часть именно подготовка, а финальный платёж застройщик выставляет за один-два месяца до ключей.
Чем подтверждать доход
Банк принимает три формы подтверждённого дохода на территории ОАЭ:
- Зарплата от компании в ОАЭ — самый простой случай.
- Арендный доход с другой недвижимости: от 180 000 дирхамов в год, то есть те же 15 000 в месяц.
- Официальные дивиденды по акциям и облигациям.
Пороги простые: доход примерно вдвое выше будущего платежа и не ниже 15 000 дирхамов в месяц — ниже этой планки заявку не рассматривают. Нет ни одного из трёх источников — остаётся трудоустройство в ОАЭ: работать можно удалённо, а через шесть месяцев официальных выплат подаваться уже с местной историей дохода.
Ставка, срок и возраст
Лучшее предложение рынка — 3,99% с фиксацией на три года: ставка не уйдёт ни вверх, ни вниз. Ставка Центробанка ОАЭ — 3,66%, сверху банк зарабатывает немного.
Реклама «ипотека от 3,75%» — уловка: со второго месяца включается ставка ЦБ плюс наценка банка (плюс 1,6–2%), и платёж уходит к 5,5–5,7%. По той же причине владельцы кредитов 2021–2023 годов, у которых закончилась фиксация, вдруг платят не 9, а 11 тысяч в месяц. Такой кредит перекупает другой банк, и платёж возвращается к 3,99%.
Срок — до 25 лет, погасить нужно до 65 лет, отдельным письмом согласовывают до 70. Поэтому возраст спрашивают сразу: в 55 лет срок будет 15 лет, а не 25.
Программы есть и для нерезидентов, но работают не со всеми паспортами: уверенно проходят граждане стран Персидского залива и Великобритании, по европейским решение идёт медленнее. С паспортами СНГ без Emirates ID путь один — трудоустройство в ОАЭ и подача через полгода уже как резидент.
Если платёж уже выставлен или просрочен
Это не тупик. По закону ОАЭ, пока по долгу идут хотя бы небольшие платежи — достаточно порядка 1% от остатка, — квартиру отобрать не могут. Схема такая: покупатель официальным письмом уведомляет отдел хандовера у застройщика, что деньги придут через банк, и вносит небольшие суммы ежемесячно; при долге в полтора миллиона это порядка 15 000 дирхамов. Полученного времени — около полугода — хватает, чтобы оформить ипотеку.
Если не делать ничего, через шесть месяцев просрочки начинается отчуждение. Суд возвращает инвестору 30% от внесённого: заплатили миллион — получите триста тысяч. Застройщику это тоже невыгодно, свои деньги он увидит года через три, поэтому договариваться он готов — но через официальную переписку, а не устно.
Продать со скидкой или взять кредит
Обычная реакция на нехватку денег — выставить квартиру на продажу перед сдачей. Продать реально, но с потерей около 15% вложенного: перед ключами покупают именно со скидкой. Ровно поэтому дома с большим платежом на хандовере переполнены дистрессом в момент сдачи, а через несколько месяцев, когда стрессовые продавцы вышли, цены по зданию выравниваются. Ипотека закрывает платёж, и эта разница остаётся у собственника.
Кредит имеет смысл и тогда, когда деньги есть. Ставка 3,99% — одна из самых низких в мире: в США начинают от 5,5%, в Британии около 6%, в России — 23% в рублях. На кредит в миллион дирхамов платёж выходит около 3 000–3 200 дирхамов в месяц, а однокомнатная квартира дешевле 7 000 почти не сдаётся: аренда перекрывает платёж, а свои деньги остаются в обороте.
Что нужно для расчёта
Четыре вещи: договор с застройщиком (Oqood), паспорт, возраст и есть ли Emirates ID. По ним считается сумма от банка, ежемесячный платёж и требуемый доход — и сразу видно, сколько времени осталось на подготовку.
Оставить данные — на странице ипотеки на последние взносы; прикинуть платёж самостоятельно можно в ипотечном калькуляторе. Вопрос по конкретной квартире — напишите.
Смотреть ролик на YouTube: Ипотека в Дубае на последний взнос
✍️ Напиши нам на Воцап и получи бесплатную консультацию.
✅ Подписывайся, здесь всё про инвестиции, недвижимость, бизнес и переезд за рубеж.
Видео на эту тему
Ипотека в ОАЭ · разборы и короткие ответы с канала
 Shorts46сКогда можно брать ипотеку в ОАЭ4 октября 2026 г.
 Shorts46сИпотека в Дубае: на что смотрит банк перед одобрением2 октября 2026 г.
 Shorts46сЗа сколько начинать готовиться к ипотеке в ОАЭ30 сентября 2026 г.
 Shorts46сИпотека в ОАЭ «для избранных»: что решает банк на самом деле28 сентября 2026 г.
 Shorts46сКак сохранить вложенный капитал с помощью ипотеки25 сентября 2026 г.