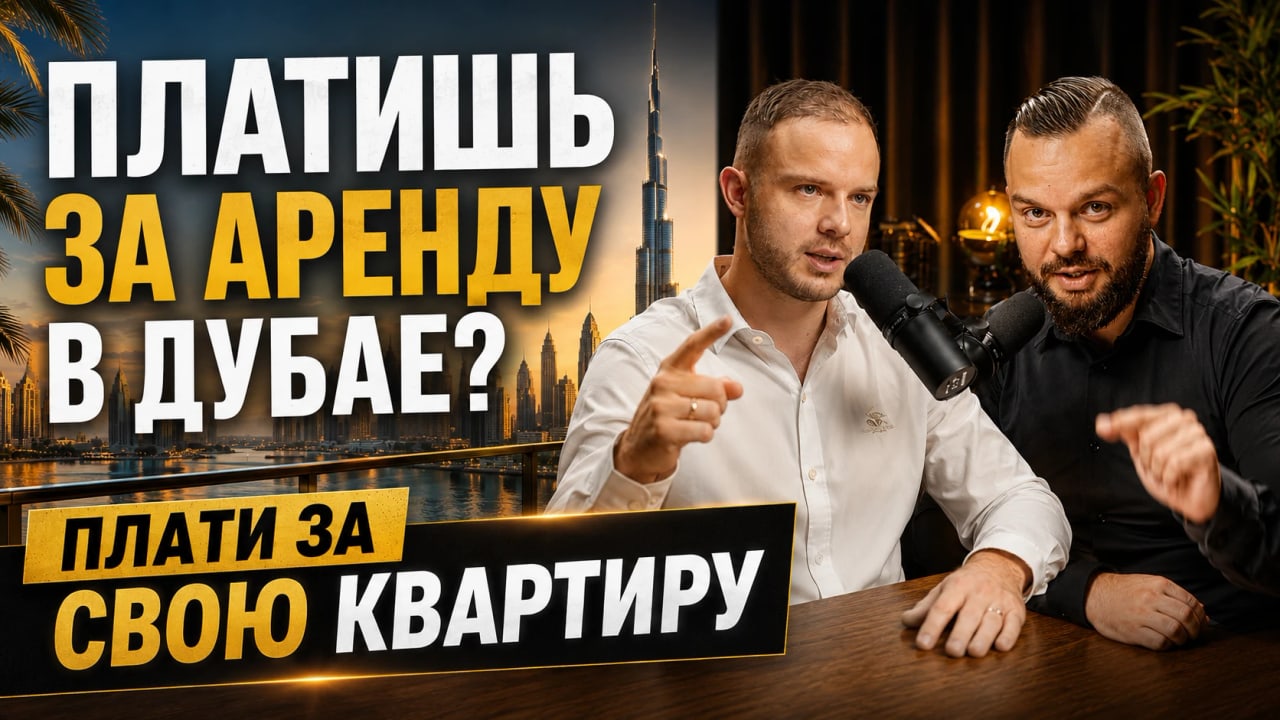
Секрет ипотеки в Дубае: что делать, если платёж застройщику на ключах уже завтра, а денег нет
Рассрочка от застройщика — один из самых популярных способов купить новостройку в Дубае. Небольшой первый взнос, понятный график платежей, никаких банков на старте. Но у этой схемы есть момент, к которому многие покупатели оказываются не готовы, — передача ключей. Именно на него приходится самый крупный платёж. В новом ролике мы рассказываем секрет, который позволяет сохранить квартиру даже тогда, когда платить нужно уже завтра, а денег на это нет.
Как устроена рассрочка от застройщика
В типичной схеме покупатель вносит часть стоимости в процессе строительства, а оставшуюся — при передаче объекта, на этапе handover. Пропорции бывают разными, но во многих проектах на ключи приходится основная доля цены. Пока идёт стройка, ежемесячные или ежеквартальные взносы кажутся посильными, а дата передачи ключей — далёкой.
Проблема в том, что именно последний платёж самый крупный. По дорогим объектам это 8–12 миллионов дирхамов, которые нужно внести строго по графику. В договоре это называется on-time payment — платёж в срок.
Обращайтесь к профессионалам: 📲 +971 50 120 32 64 WhatsApp, @dubai_oleg Телеграм
Почему покупатели оказываются без денег к ключам
Причины обычно прозаичные. Кто-то рассчитывал продать другой актив, а рынок просел. Кто-то ждал поступлений от бизнеса, а они задержались. Кто-то изначально планировал взять ипотеку, но так и не занялся документами. За два-три года строительства жизнь успевает измениться, и к нужной дате свободных денег в таком объёме может просто не оказаться.
Накануне платежа люди часто впадают в панику: кажется, что всё пропало и вместе с объектом будут потеряны уже внесённые деньги. На этом фоне совершается самая распространённая ошибка — покупатель перестаёт выходить на связь с застройщиком и ждёт, что ситуация решится сама.
Секрет: ещё около шести месяцев в запасе
Главная мысль ролика: даже если платёж завтра и кажется, что всё пропало, на самом деле у вас есть ещё около шести месяцев, чтобы сохранить недвижимость и зайти в ипотеку. Это не отсрочка ради отсрочки, а время, которое нужно потратить на конкретную задачу.
Вместо того чтобы искать всю сумму живыми деньгами к одной дате, можно спокойно подготовить ипотечную историю и закрыть платёж на ключах банковским кредитом. Дальше вы платите уже не застройщику одной суммой, а банку в рассрочку до 25 лет.
Что значит «подготовить ипотечную историю»
Банк финансирует не просто объект, а конкретного заёмщика, поэтому к заявке нужно подойти серьёзно. Обычно подготовка включает несколько шагов:
- сбор документов, подтверждающих личность, резидентский статус и источник дохода;
- выписки по счетам, которые показывают стабильные поступления;
- оценку объекта, по которой банк определит сумму финансирования;
- предварительное одобрение и выбор программы с подходящим сроком и ставкой.
Каждый из этих этапов требует времени. Поэтому шесть месяцев — это хороший запас, но не повод откладывать: если начать в последний момент, он тает очень быстро.
Рассрочка до 25 лет вместо одного платежа
Разница для покупателя огромная. Вместо того чтобы разом отдать застройщику 8–12 миллионов дирхамов, вы переходите на ежемесячные выплаты банку со сроком до 25 лет. Разовая нагрузка, которая могла стоить вам квартиры, превращается в понятный регулярный платёж.
Для инвестора в этом есть и дополнительный плюс — сохранение ликвидности. Деньги, которые пришлось бы вынимать из бизнеса или других вложений, продолжают работать. А объект после передачи ключей можно сдавать в аренду и частично покрывать ею ипотечный платёж.
Почему нельзя молчать перед застройщиком
Застройщику в первую очередь важно понимать, что покупатель не бросает объект. Пока вы на связи и показываете, что решаете вопрос с финансированием, у сторон есть пространство для договорённостей. Когда покупатель пропадает, ситуация развивается по самому жёсткому сценарию. Поэтому первое правило — не прятаться, а объяснить, что вы готовите ипотеку и закроете платёж на ключах через банк.
Как действовать, если платёж уже близко
- Не паниковать и не пропадать — выйти на связь с застройщиком и обозначить позицию.
- Сразу начать подготовку ипотечной истории, не дожидаясь последних недель.
- Посчитать, какую сумму профинансирует банк и сколько собственных средств всё равно понадобится.
- Держать под рукой все документы по сделке и графику платежей — банк их запросит.
Лучше готовиться заранее
Самый спокойный сценарий — прорабатывать ипотеку параллельно с графиком застройщика, задолго до даты handover. Тогда к передаче ключей у вас уже есть одобрение банка, и платёж проходит без стресса. Если же вы покупаете объект с крупным платежом на ключах и не уверены, что соберёте сумму сами, ипотечный сценарий стоит заложить в план ещё на этапе бронирования.
Вывод
Платёж при передаче ключей — самый напряжённый момент рассрочки в Дубае, но не приговор. Даже если дата уже завтра, в запасе остаётся около шести месяцев, чтобы сохранить недвижимость, подготовить ипотечную историю и перейти на выплаты банку до 25 лет. Спокойная подготовка вместо паники — вот и весь секрет, о котором мы рассказываем в ролике.
Смотреть ролик на YouTube: Секрет ипотеки в Дубае: что делать, если платёж застройщику на ключах уже завтра, а денег нет
✍️ Напиши нам на Воцап и получи бесплатную консультацию.
✅ Подписывайся, здесь всё про инвестиции, недвижимость, бизнес и переезд за рубеж.
Видео на эту тему
Ипотека в ОАЭ · разборы и короткие ответы с канала

 Shorts46сИпотека в Дубае под handover: закрываем платёж на ключах и сохраняем капитал11 сентября 2026 г.
 Shorts46сЗастройщик заберёт вашу квартиру в Дубае: сколько денег вернут, если перестать платить21 октября 2026 г.
 Shorts46сЕсли не хватает денег заплатить за квартиру в Дубае: порядок действий24 октября 2026 г.
 Shorts46сНет денег на последний взнос за квартиру в Дубае: с кем договариваться о переносе23 октября 2026 г.